Kaip parduoti verslą Estijoje: nuoseklus savininkų vadovas (2026)
Nuo kainos nustatymo iki akcijų perleidimo sutarties pasirašymo – šis vadovas Estijos savininkams žingsnis po žingsnio pristato visą OÜ pardavimo procesą: notaro klausimą, pardavimo mokesčius ir kaip išlaikyti proceso konfidencialumą.
Dauguma Estijos įmonių parduodamos tik vieną kartą. Savininkas dešimt ar dvidešimt metų kūrė verslą, niekada anksčiau nepatyrė pardavimo proceso, o didžiausią savo gyvenimo finansinį sprendimą turi priimti teisingai iš pirmo karto. Šiame vadove pateikiamas procesas toks, koks jis šiandien vyksta Estijoje, kartu su 2026 m. aktualiais teisiniais ir mokestiniais aspektais.
1. Nuspręskite, ką iš tikrųjų parduodate
Yra du keliai. Parduodant akcijas (share sale) pirkėjas įsigyja jūsų OÜ (osaühing) akcijas ir perima visą įmonę – sutartis, darbuotojus, licencijas, istoriją ir įsipareigojimus. Parduodant turtą (asset sale) pirkėjas įsigyja konkrečius dalykus: įrangą, atsargas, prekės ženklą, klientų sąrašą, galbūt nuomos sutartį. Dauguma savininkų valdomų Baltijos šalių įmonių keičia savininką būtent parduodant akcijas, nes taip išsaugomos sutartys ir darbo santykiai. Turto sandoriai pasitaiko, kai pirkėjas nori tik dalies verslo arba nori palikti senus įsipareigojimus nuošalyje.
2024 m. „Sorainen“ atliktas 179 privačių Baltijos šalių sandorių tyrimas parodė, kad 38 % sandorių vertė siekė nuo 1 mln. EUR iki 5 mln. EUR, o dar 20 % – nuo 5 mln. EUR iki 10 mln. EUR – kitaip tariant, tipinis Baltijos šalių sandoris yra savininko valdoma MVĮ, o ne stambus, antraštėse minimas įsigijimas.
2. Supraskite, kaip perleidžiamos akcijos
Estija Europoje išsiskiria tuo, kad siūlo du OÜ akcijų perleidimo būdus:
- Perleidimas pas notarą – tradicinis kelias. Pardavėjas ir pirkėjas pasirašo akcijų pirkimo–pardavimo sutartį ir perleidimo sandorį pas Estijos notarą, kuris apie tai praneša Įmonių registrui.
- Perleidimas be notaro – galimas nuo 2020 m. rugpjūčio įmonėms, kurių įstatinis kapitalas yra ne mažesnis kaip 10 000 EUR ir visiškai apmokėtas, jeigu įstatai buvo (vieningai) pakeisti taip, kad tai leistų. Tokiu atveju perleidimas gali būti atliekamas rašytine atgaminama forma, o apie tai registrui praneša valdyba.
Nuo 2023 m. vasario naujoms įmonėms nebetaikomas 2 500 EUR minimalaus kapitalo reikalavimas, tačiau norint pasinaudoti be notaro atliekamu perleidimu, vis dar galioja 10 000 EUR riba. Jei jūsų įmonės įstatinis kapitalas yra 2 500 EUR – kaip daugumos senesnių OÜ – teks arba kreiptis į notarą, arba prieš pardavimą padidinti kapitalą. Nė vienas iš šių kelių nėra sudėtingas; svarbu apsispręsti iš anksto, kad tai nevėlintų sandorio užbaigimo.
3. Prieš įvardydami kainą, žinokite savo mokestinę padėtį
Estijoje įmonės pelnas apmokestinamas tik jį paskirstant. Nuo 2025 m. sausio 1 d. tarifas yra 22 % nuo bruto paskirstomos sumos (22/78 nuo neto sumos), o ankstesnis sumažintas 14 % tarifas įprastiems dividendams panaikintas. Jums, kaip fiziniam asmeniui, pajamos iš akcijų pardavimo apmokestinamos kaip kapitalo prieaugis 22 % tarifu. Planuotas 2 % „saugumo mokestis“ įmonių pelnui nuo 2026 m. buvo atšauktas 2025 m. gegužę, todėl įmonėje reinvestuotas pelnas ir toliau lieka neapmokestintas.
Kodėl tai svarbu nustatant kainą? Todėl, kad pirkėjas mato įmonėje sukauptą nepaskirstytą pelną ir žino, jog jį išsiimant reikės sumokėti 22/78. Todėl grynieji pinigai įmonėje pirkėjui nėra verti savo nominalios sumos. Tai suprantantys pardavėjai deriasi geriau – pavyzdžiui, prieš pardavimą paskirstydami perteklinius pinigus arba įmonę įkainodami „be pinigų, be skolų“ (cash-free, debt-free) principu.
4. Įvertinkite verslą skaičiais
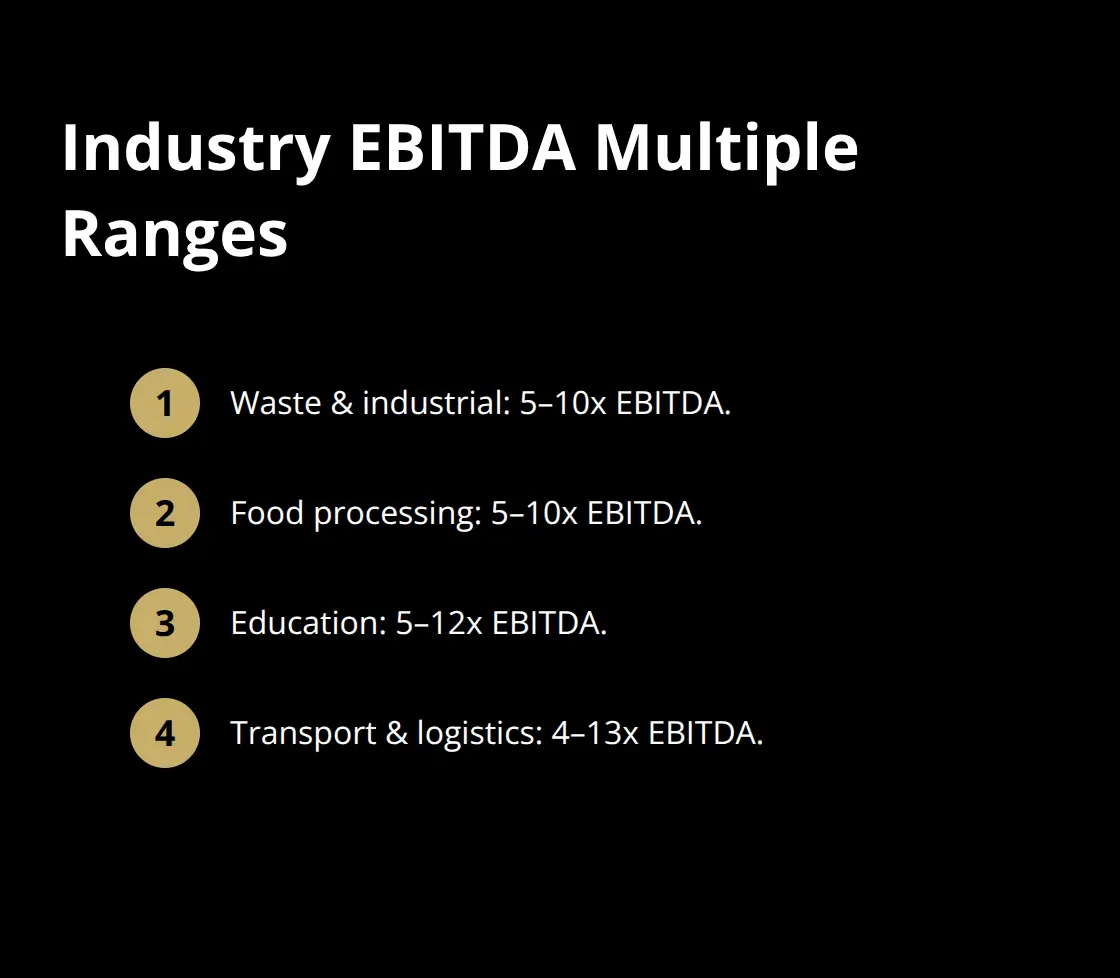
Vidutinės ir mažos įmonės Vidurio ir Rytų Europoje perkamos bei parduodamos taikant normalizuoto EBITDA kartotinį. „Dealsuite“ CEE M&A stebėsenos duomenimis, 2025 m. pirmąjį pusmetį vidutinis EBITDA kartotinis MVĮ, kurių EBITDA siekė nuo 200 000 EUR iki 10 mln. EUR, buvo 5,2x. Šio vidurkio intervalas yra platus: prenumeratos principu veikianti programinės įrangos įmonė su pasikartojančiomis pajamomis ir pasiliekančia vadovų komanda vertinama gerokai aukščiau; o dirbtuvės, priklausančios nuo paties savininko rankų darbo, – žemiau.
EBITDA normalizavimas reiškia koregavimą dėl žemesnio nei rinkos savininko atlyginimo, vienkartinių išlaidų, šeimos narių, įtrauktų į darbo užmokesčio sąrašą, ir asmeninių išlaidų, apmokamų per įmonę. Mūsų nemokamas vertinimo įrankis padeda atlikti šiuos koregavimus ir pateikia orientacinį intervalą dar prieš jums su kuo nors kalbant.
5. Paruoškite bylą, kurios paprašys pirkėjas
„Sorainen“ tyrime nustatyta, kad pirkėjai atliko savo teisinį ir finansinį patikrinimą (due diligence) 83 % Baltijos šalių privačių sandorių. Sutaupysite savaites – ir išvengsite kainos mažinimo – jei iš anksto surinksite medžiagą: trejų metų metines ataskaitas, einamųjų metų valdymo apskaitos duomenis, klientų sąrašą su pajamų koncentracija, visas esmines sutartis, darbo sutartis, licencijas, ilgalaikio turto registrą ir informaciją apie bet kokius ginčus. Jei patalpos priklauso atskirai įmonei ar jums asmeniškai, jau dabar nuspręskite, ar nekilnojamasis turtas įeis į sandorį, ar bus išnuomotas pirkėjui.
6. Raskite pirkėjų, apie tai neinformuodami rinkos
Baimė, kad darbuotojai, klientai ar konkurentai sužinos apie pardavimą, daugeliui savininkų sutrukdo apskritai pradėti procesą. Standartinis sprendimas – anoniminis pristatymas (teaser): vieno puslapio verslo aprašymas – sektorius, regionas, pajamų intervalas, kas daro verslą patrauklų – be pavadinimo. Rimtai susidomėję asmenys prieš sužinodami, kas jūs esate, pasirašo konfidencialumo sutartį (NDA). Būtent taip veikia „BalticDealHub“: jūsų skelbimas yra anoniminis, kiekviena užklausa patikrinama, o konfidenciali informacija atskleidžiama tik pasirašius NDA. Apie tai, kaip vyksta procesas, galite paskaityti mūsų puslapyje Parduoti verslą.
7. Derėkitės ne tik dėl kainos, bet ir dėl sąlygų
Bendra kaina – tik viena akcijų pirkimo–pardavimo sutarties eilutė. Baltijos šalių sandorių sąlygų duomenys rodo, kas dar yra būdinga: 93 % sandorių buvo apmokėti visiškai grynaisiais, tik 8 % naudojo atidėtąjį atlygį (earn-out), 31 % taikė „locked-box“ kainodaros mechanizmą (kaina fiksuojama pagal ankstesnę balanso datą), o 64 % apėmė pardavėjo nekonkuravimo įsipareigojimą. Garantijų ir žalos atlyginimo draudimas buvo taikytas tik 2 % sandorių, todėl pardavėjai turėtų tikėtis patys suteikti garantijas ir derėtis dėl jų ribų bei galiojimo terminų.
8. Suplanuokite perdavimą
Savininkų valdomų įmonių pirkėjai moka už tęstinumą. Įprasta, kad perdavimo laikotarpis trunka nuo trijų iki dvylikos mėnesių, kartais sudarant konsultavimo sutartį, ir tai dažnai atsispindi kainoje. Kai švedų elektronikos gamintojas „Inission“ 2025 m. birželį įsigijo Kauno UAB „Selteka“ – įmonę, turinčią 280 darbuotojų ir 16 mln. EUR pajamų – esamas vadovas liko dirbti toliau; toks modelis kartojasi daugumoje sėkmingų MVĮ perdavimų.
Iliustracinis laiko planas
Toliau pateikiamas iliustracinis pavyzdys, ne tikras sandoris. Tartu inžinerinės įmonės, kurios pajamos siekia 2,4 mln. EUR, o normalizuota EBITDA – 410 000 EUR, savininkas sausį pateikia anoniminį skelbimą. Per šešias savaites gaunama dvylika užklausų; keturios šalys pasirašo NDA, dvi pateikia orientacinius pasiūlymus 1,8–2,2 mln. EUR intervale. Pirkėjo atliekamas patikrinimas trunka aštuonias savaites, akcijų pirkimo–pardavimo sutartis derinama tris savaites, o notarinis sandorio užbaigimas įvyksta birželį – tai maždaug penki mėnesiai nuo skelbimo iki užbaigimo, kas yra būdinga, kai pardavėjas iš anksto paruošė bylą.
Pagrindinės išvados
- Apsispręskite, ar parduodate akcijas, ar turtą, ir patikrinkite, ar jūsų OÜ gali naudoti perleidimą be notaro.
- Kainą nustatykite pagal normalizuotą EBITDA; turėkite omenyje, kad nepaskirstyti pinigai pirkėjui verti 22/78 jų sumos.
- Prieš skelbdami parduodami paruoškite patikrinimo (due diligence) bylą.
- Parduokite anonimiškai ir informaciją atskleiskite tik pasirašius NDA.
- Tikėkitės atsiskaitymo grynaisiais, garantijų ir nekonkuravimo įsipareigojimo; suplanuokite perdavimą.
Norite išbandyti rinką? Sukurkite nemokamą anoniminį skelbimą – prieš publikuojant jį peržiūri mūsų komanda.
Šaltiniai
- Sorainen, Baltic Private M&A Deal Points Study 2024 – https://www.sorainen.com/wp-content/uploads/2024/10/Baltic-Private-MA-Deal-Points-Study-2024.pdf
- Dealsuite, CEE M&A Monitor, August 2025 – https://www.dealsuite.com/en/blogs/cee-m-a-monitor-august-2025
- Sorainen, Taxes in a Nutshell 2025 – https://www.sorainen.com/wp-content/uploads/2025/02/Sorainen.Taxes-in-nutshell_2025.pdf
- ERR News, Estonia scraps defense tax, makes VAT rise permanent, May 2025 – https://news.err.ee/1609687289/estonia-scraps-defense-tax-makes-vat-rise-permanent
- Comistar, Transfer of a share without a notary – https://comistar.ee/blog/the-transfer-of-a-share-is-now-allowed-without-a-notary/
- CapEQ, UAB Selteka acquired by Inission AB, June 2025 – https://capeq.com/experience/uab-selteka-acquired-by-inission-ab