Už kiek Baltijos šalių MVĮ iš tikrųjų parduodamos: sandorių dydžiai, EBITDA daugikliai ir sąlygos
Pamirškite antraščių didžiuosius sandorius. Dauguma Baltijos šalių įmonių keičia savininką už mažiau nei 10 mln. EUR, maždaug už penkis kartus didesnę nei EBITDA kainą, sumokant grynaisiais. Štai duomenys – ir kas lemia, ar įmonės kaina bus didesnė, ar mažesnė už vidurkį.
Kiekvienas pardavėjas tiki, kad jo įmonė verta daugiau, nei sako rinka, o kiekvienas pirkėjas įtaria priešingai. Baltijos rinkos privalumas tas, kad šiandien jau sukaupta pakankamai paskelbtų duomenų, kad nuomonę būtų galima pakeisti konkrečiu intervalu. Šiame straipsnyje apžvelgiama, kas žinoma apie sandorių dydžius, kainodarą ir sąlygas mažoms bei vidutinėms Estijos, Latvijos ir Lietuvos įmonėms.
Sandorių dydžiai: rinka orientuota į mažus sandorius
„Sorainen“ tyrimas Baltic Private M&A Deal Points Study 2024, kuriame išanalizuoti 179 privatūs sandoriai, sudaryti nuo 2022 m. balandžio iki 2024 m. kovo, pateikia aiškiausią sandorių dydžio pasiskirstymo vaizdą:
- EUR 1–5 mln.: 38 % sandorių
- EUR 5–10 mln.: 20 %
- EUR 10–25 mln.: 23 %
- EUR 25–50 mln.: 12 %
- EUR 50–100 mln.: 4 %
- Daugiau nei EUR 100 mln.: 3 %
Beveik šeši iš dešimties privačių sandorių sudaromi už mažiau nei 10 mln. EUR. Būtent šiose dviejose pirmosiose grupėse veikia savininkų valdomos įmonės ir individualūs pirkėjai.
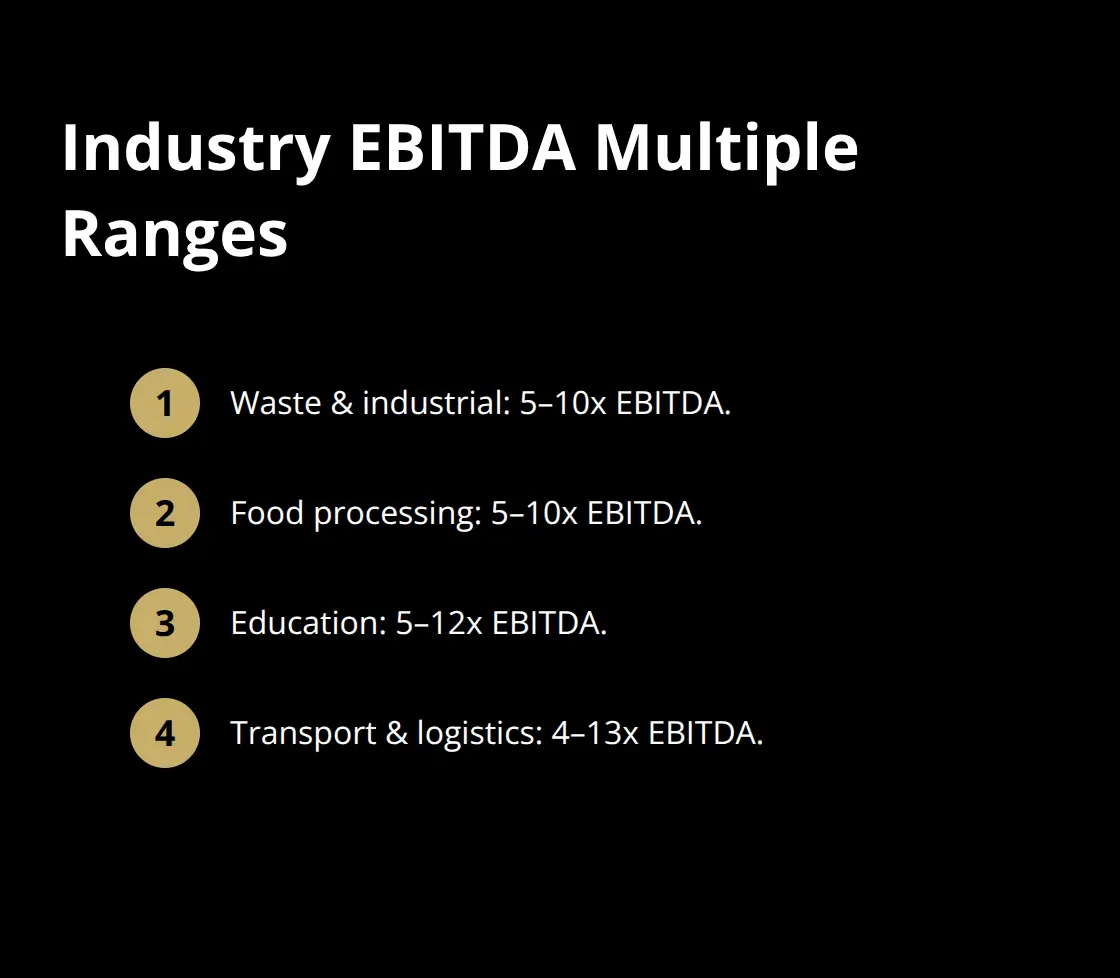
Daugikliai: maždaug penki EBITDA kartai
Vien Baltijos šalims skirtos daugiklių serijos neskelbiama, tačiau artimiausias regioninis orientyras – „Dealsuite“ CEE M&A Monitor, parengtas remiantis 107 patarėjų apklausa. MVĮ, kurių EBITDA siekia nuo 200 000 iki 10 mln. EUR, vidutinis EBITDA daugiklis 2025 m. pirmąjį pusmetį siekė 5,2x – nežymiai mažiau nei 5,3x ankstesniu laikotarpiu.
Už vidurkio slepiasi platus intervalas. Praktikoje Baltijos MVĮ daugiklį lemia:
- Pasikartojančios pajamos. Sutartys, prenumeratos ir aptarnavimo susitarimai vertinami daugiau nei projektinės pajamos. Kai 2026 m. rugpjūtį Nyderlandų grupė „Your.Online“ įsigijo Estijos prieglobos paslaugų bendrovę „Zone Media“, patarėjai nurodė, kad įmonės vertė (EV) siekė apie 21 mln. EUR – maždaug 10x EBITDA – tai verslas su itin didele pasikartojančių pajamų dalimi ir tūkstančiais klientų.
- Priklausomybė nuo savininko. Įmonė, veikianti be įkūrėjo, vertinama su priemoka; jei įkūrėjas pats yra ir pardavimų komanda, taikoma nuolaida.
- Klientų koncentracija. Jei didžiausias klientas sudaro daugiau nei 25–30 % pajamų, tai nuolat kartojamas derybų argumentas kainai mažinti.
- Dydis. Kai EBITDA mažesnė nei 300 000 EUR, daugikliai krenta, nes pirkėjų ratas susiaurėja iki fizinių asmenų ir labai smulkių strateginių pirkėjų, o fiksuotos sandorio išlaidos tampa santykinai svarbesnės.
- Sektorius. Programinės įrangos, sveikatos priežiūros paslaugų ir augančių vartojimo prekių ženklų įmonės vertinamos aukščiau vidurkio; statybos, transporto ir savininko valdomos mažmeninės prekybos – žemiau.
Sąlygos: grynieji, garantijos, nekonkuravimo įsipareigojimai
Tas pats „Sorainen“ tyrimas fiksuoja, kaip paprastai atrodo likusi sutarties dalis:
- Atsiskaitymas grynaisiais – 93 % sandorių. Atidėtieji mokėjimai pasitaiko, bet tai išimtis.
- Earn-out struktūros – 8 %. Baltijos pirkėjai ir pardavėjai jų dažniausiai vengia; kai jos taikomos, jos padeda suderinti vertinimo skirtumą augančioje įmonėje.
- „Locked box“ mechanizmas – 31 %. Kaina fiksuojama pagal istorinį balansą; nuo tos datos ekonominė nauda tenka pirkėjui. Dažniau vis dar naudojami „completion accounts“ (uždarymo dienos atsiskaitymai).
- Garantijų ir žalos atlyginimo (W&I) draudimas – 2 %. Pardavėjai garantijas teikia asmeniškai ir derasi dėl atsakomybės ribų bei galiojimo terminų.
- Pardavėjo nekonkuravimo įsipareigojimas – 64 %.
- Pirkėjo atliekamas išsamus patikrinimas (due diligence) – 83 %.
Kaip judėjo platesnė rinka
Kontekstas svarbus, nes jis formuoja pirkėjų pasitikėjimą. „Mergermarket“ 2024 m. suskaičiavo 231 Baltijos šalių sandorį, kurių bendra vertė – 2,1 mlrd. EUR – apimtis išaugo 42 %, o vertė – 76 %, lyginant su 2023 m.; pasiskirstymas: Lietuva 41 %, Estija 34 %, Latvija 25 %. „Sorainen“ tais metais užfiksavo septynis sandorius, viršijančius 100 mln. EUR, palyginti su trimis 2023 m. 2025 m. paskelbta vertė vėl išaugo iki maždaug 2,8 mlrd. EUR, tačiau sandorių skaičius sumažėjo apie 19 % iki maždaug 192, o trys didžiausi sandoriai („Rimi Baltic“, „Ingka“ miškų įsigijimas ir „Tele2“ bokštų pardavimas) sudarė 2,46 mlrd. EUR iš bendros sumos. Po jų aktyviausi buvo programinės įrangos (29 sandoriai), vartojimo prekių (27), paslaugų (23) ir energetikos (21) sektoriai.
MVĮ pardavėjui žinia paprasta: pirkėjai aktyvūs, finansavimas prieinamas, tačiau kainas virš vidurkio kelia ne rinkos euforija, o konkurencija dėl geriausių mažų įmonių – tų, kurios turi pasikartojančias pajamas, tvarkingą apskaitą ir liekančią vadovų komandą.
Skaičiavimo pavyzdys
Iliustraciniai skaičiai. Dvi Rygos įmonės kiekviena nurodo po 500 000 EUR normalizuotos EBITDA. Įmonė A – tai pastatų priežiūros verslas, kurio 70 % pajamų dengia trejų metų sutartys, šešerius metus jai vadovauja generalinis direktorius, o nė vienas klientas nesudaro daugiau nei 12 % pajamų. Įmonė B – projektavimo ir statybos rangovas, kurio įkūrėjas asmeniškai laimi kiekvieną projektą, o didžiausias klientas pernai sudarė 40 % pajamų. Įmonė A galėtų pagrįstai sulaukti pasiūlymų už 6–6,5x (3,0–3,25 mln. EUR); įmonė B – už 3,5–4x (1,75–2,0 mln. EUR). Ta pati EBITDA, o skirtumas – per 1 mln. EUR, ir didžiąją to skirtumo dalį galima „suprojektuoti“ per dvejus ar trejus metus iki pardavimo.
Kaip naudotis šiais duomenimis
Pardavėjams: perleiskite savo skaičius per mūsų vertinimo skaičiuoklę, tada pagalvokite, kas galėtų pakelti jus intervalo viršun. Pirkėjams: naudokite 5x kaip atskaitos tašką, tikrindami prašomas kainas aktualiuose skelbimuose, ir nepamirškite, kad dėl sąlygų – garantijų, nekonkuravimo, perdavimo – verta derėtis taip pat aktyviai, kaip ir dėl pagrindinės kainos.
Kas nustumia įmonę nuo vidurkio
Regiono vidurkis – tai atskaitos taškas, o ne vertinimas. Praktikoje tie patys veiksniai stumia Baltijos MVĮ virš arba žemiau jo:
Kylantys veiksniai. Pasikartojančios arba sutartimis pagrįstos pajamos, o ne projektinis darbas. Vadovų komanda, kuri lieka ir po pardavimo. Diversifikuota klientų bazė, kai nė vienas klientas nesudaro daugiau nei maždaug 15 % pajamų. Realios patekimo į rinką kliūtys – licencijos, unikali technologija, platinimo tinklas, kurio sukūrimas užtruktų metų metus. Augimas, matomas paskutinių trejų metų pateiktose finansinėse ataskaitose, o ne prognozėse. Nuosekliai virš sektoriaus vidurkio išlaikoma marža.
Mažinantys veiksniai. Priklausomybė nuo savininko – dažniausia priežastis, dėl kurios taikoma nuolaida savininko valdomose įmonėse. Klientų koncentracija. Pajamos, kurios iš tikrųjų yra pavienių projektų seka. Netrukus keistinas turtas, kuriam nesudarytas rezervas. Neišspręsti mokestiniai, aplinkosaugos ar darbo teisės rizikos klausimai. Apskaita, kurios negalima suderinti su valdymo ataskaitų skaičiais.
Skirtumas tarp to paties dydžio įmonės, vertinamos 4x, ir įmonės, vertinamos 6x, paprastai nulemtas ne sektoriaus, o būtent šių veiksnių – ir dauguma jų yra savininko rankose, jei darbas pradedamas metais ar dviem anksčiau nei pardavimas.
Kaip teisingai skaityti daugiklį
Trys techniniai dalykai, keliantys daugiausia painiavos Baltijos MVĮ derybose:
- Daugikliai taikomi įmonės vertei (EV), o ne sumai, kuri atsiduria jūsų sąskaitoje. Įmonės vertė atėmus grynąją skolą ir pridėjus perteklinius pinigus lygu nuosavo kapitalo vertei. Įmonė, kurios skola – 500 000 EUR, o įmonės vertė – 2 mln. EUR, reiškia 1,5 mln. EUR čekį.
- EBITDA turi būti normalizuota. Prie rinkos atlyginimo pridėkite (arba iš jo atimkite) savininko per mažą arba per didelį atlyginimą, pašalinkite vienkartines ir asmenines išlaidas, atimkite pajamas, kurios nepasikartos. Pirkėjas tai atliks pats ir gaus mažesnį skaičių, nei nurodė savininkas, – būkite pasiruošę kiekvieną koregavimą pagrįsti įrodymais.
- Baltijos įmonėje esantys pinigai nėra verti nominalios sumos. Estija ir Latvija apmokestina pelną jo paskirstymo momentu, todėl 100 000 EUR nepaskirstyto pelno išėmimas kainuoja 22/78 Estijoje ir 20/80 Latvijoje. Pirkėjai tai įvertina kainoje, todėl kaina be pinigų ir be skolų (angl. cash-free, debt-free) yra norma.
Kaip tuo pasinaudoti prieš pradedant derybas
Prieš pirmąjį pokalbį pats atlikite skaičiavimus: normalizuota EBITDA, daugiklio intervalas nuo keturių iki šešių, grynoji skola ir gaunama nuosavo kapitalo vertė. Jei šis intervalas gerokai skiriasi nuo skaičiaus, kurį turėjote galvoje, verta išsiaiškinti, kuris iš minėtų veiksnių tai lemia – ir ar dar galite jį pakeisti.
Šaltiniai
- Sorainen, Baltic Private M&A Deal Points Study 2024 – https://www.sorainen.com/wp-content/uploads/2024/10/Baltic-Private-MA-Deal-Points-Study-2024.pdf
- Dealsuite, CEE M&A Monitor, August 2025 – https://www.dealsuite.com/en/blogs/cee-m-a-monitor-august-2025
- Prudentia, Estonian tech M&A 2026 – https://www.prudentiacf.eu/post/estonian-tech-m-a-2026-eleven-deals-three-very-different-stories
- Mergermarket, Baltic M&A Monitor 2025 – https://ionanalytics.com/insights/mergermarket/baltic-ma-monitor-2025/
- Sorainen, Baltic M&A Market Overview 2024 – https://www.sorainen.com/publications/baltic-m-a-market-overview-2024-the-year-of-revival/
- Sorainen, Baltic M&A Market 2025 Overview – https://www.sorainen.com/publications/baltic-m-a-market-2025-overview/