Mida Balti VKE-d tegelikult maksavad: tehingumahud, EBITDA kordajad ja tingimused
Unustage pealkirjade suurtehingud. Enamik Balti ettevõtteid vahetab omanikku alla EUR 10 miljoni eest, umbes viiekordse EBITDA-ga, sularahas. Siin on andmed – ja mis viib ettevõtte keskmisest üle- või allapoole.
Iga müüja usub, et tema ettevõte on väärt rohkem, kui turg ütleb, ja iga ostja kahtlustab vastupidist. Balti turu kasulik omadus on see, et praeguseks on avaldatud piisavalt andmeid, et asendada arvamused vahemikega. See artikkel koondab, mida teatakse tehingumahtude, hinnastamise ja tingimuste kohta Eesti, Läti ja Leedu väikeste ning keskmise suurusega ettevõtete puhul.
Tehingumahud: turg on väiketehingute turg
Sorainen'i uuring Baltic Private M&A Deal Points Study 2024, mis analüüsis 179 erasektori tehingut, sõlmitud 2022. aasta aprilli ja 2024. aasta märtsi vahel, annab kõige selgema pildi tehingute suurusjaotusest:
- EUR 1–5 miljonit: 38% tehingutest
- EUR 5–10 miljonit: 20%
- EUR 10–25 miljonit: 23%
- EUR 25–50 miljonit: 12%
- EUR 50–100 miljonit: 4%
- Üle EUR 100 miljoni: 3%
Peaaegu kuus tehingut kümnest on väärt alla EUR 10 miljoni. Turg, kus tegutsevad omanik-juhid ja eraisikutest ostjad, ongi need kaks esimest vahemikku.
Kordajad: umbes viis korda EBITDA
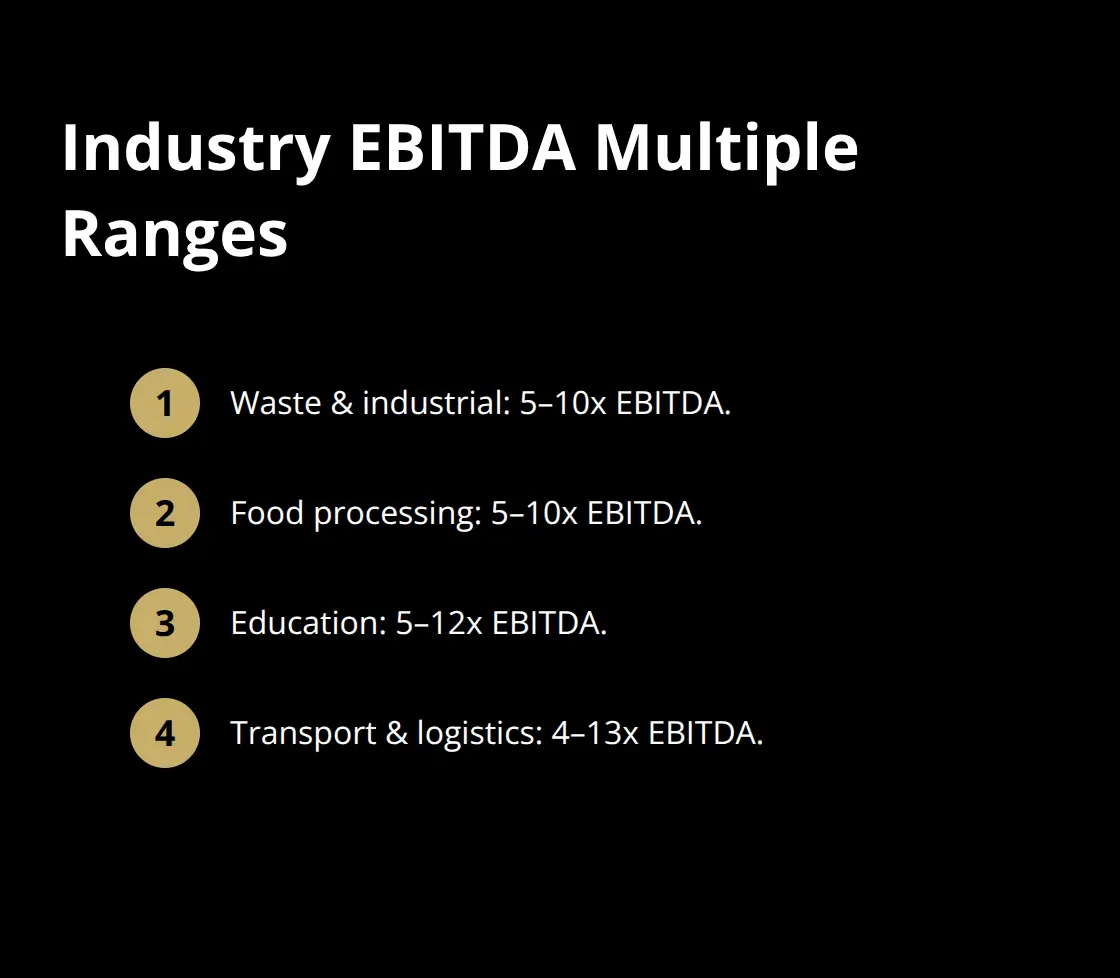
Ainult Baltikumi kohta eraldi kordajate seeriat ei avaldata, kuid lähim regionaalne võrdlusalus on Dealsuite'i CEE M&A Monitor, mis põhineb 107 nõustaja küsitlusel. VKE-de puhul, kelle EBITDA jääb vahemikku EUR 200 000 kuni 10 miljonit, oli keskmine EBITDA kordaja 2025. aasta esimesel poolaastal 5,2x, veidi madalam kui eelmisel perioodil olnud 5,3x.
Keskmise taga peitub lai hajuvus. Praktikas mõjutavad Balti VKE kordajat järgmised tegurid:
- Korduv tulu. Lepingud, tellimuspõhised mudelid ja hoolduslepingud on väärt rohkem kui projektipõhine tulu. Kui Hollandi kontsern Your.Online omandas 2026. aasta augustis Eesti majutusettevõtte Zone Media, teatasid nõustajad ettevõtte väärtuseks (enterprise value) umbes EUR 21 miljonit – ligikaudu 10x EBITDA – ettevõtte puhul, kelle tulu oli suures osas korduv ja kellel oli tuhandeid kliente.
- Omanikust sõltuvus. Ettevõte, mis toimib ka ilma asutajata, saab hinnale lisatasu; kui asutaja on ise müügimeeskond, rakendub allahindlus.
- Kliendikontsentratsioon. Suurim klient, kes moodustab üle 25–30% käibest, on korduv läbirääkimispunkt hinnas.
- Suurus. Alla EUR 300 000 EBITDA puhul kordajad langevad, sest ostjaskond kahaneb eraisikute ja väga väikeste strateegiliste ostjateni ning püsivad tehingukulud kaaluvad rohkem.
- Sektor. Tarkvara, tervishoiuteenused ja kasvavad tarbijabrändid asuvad keskmisest kõrgemal; ehitus, transport ja omanikujuhitud jaekaubandus jäävad sellest allapoole.
Tingimused: sularaha, garantiid, konkurentsikeelud
Sama Sorainen'i uuring dokumenteerib, milline näeb tavaliselt välja tehingu ülejäänud osa:
- Täielikult sularahas tasumine 93%-l tehingutest. Edasilükatud maksed esinevad, kuid on erand.
- Earn-out'id 8%-l. Balti ostjad ja müüjad väldivad neid enamasti; kui need esinevad, ületavad need hindamislõhet kasvavas ettevõttes.
- Locked box 31%-l. Hind fikseeritakse ajaloolise bilansi põhjal ja ostja saab sellest kuupäevast alates majandusliku tulemuse. Levinum on siiski lõpetamisbilansil (completion accounts) põhinev hind.
- Garantii- ja hüvitiskindlustus 2%-l. Müüjad annavad garantiisid isiklikult ning peavad läbirääkimisi ülempiiride ja kehtivusperioodide üle.
- Müüja konkurentsikeeld 64%-l.
- Ostja due diligence 83%-l.
Kuidas laiem turg liikus
Kontekst on oluline, sest see kujundab ostjate kindlustunnet. Mergermarket luges 2024. aastal kokku 231 Balti tehingut väärtusega EUR 2,1 miljardit – maht kasvas 42% ja väärtus 76% võrreldes 2023. aastaga –, jagunedes Leedu 41%, Eesti 34% ja Läti 25% vahel. Sorainen registreeris samal aastal seitse tehingut üle EUR 100 miljoni, võrreldes kolmega 2023. aastal. 2025. aastal tõusis teatatud väärtus taas umbes EUR 2,8 miljardini, kuid tehingute arv langes ligikaudu 19% umbes 192-ni, kusjuures kolm suurimat tehingut (Rimi Baltic, Ingka metsaost ja Tele2 mastide müük) moodustasid neist kokku EUR 2,46 miljardit. Nende all olid kõige aktiivsemad tarkvara (29 tehingut), tarbekaubad (27), teenused (23) ja energeetika (21) sektorid.
VKE müüja jaoks on sõnum see, et ostjad on aktiivsed ja finantseerimine on kättesaadav, kuid just konkurents parimate väikeettevõtete pärast – korduv tulu, korrektne raamatupidamine, juhtkond, kes jääb – tõstab hindu keskmisest kõrgemale, mitte turu üleküttus.
Näidisarvutus
Illustratiivsed arvud. Kaks Riia ettevõtet teatavad mõlemad normaliseeritud EBITDA-st EUR 500 000. Ettevõte A on kinnisvarahaldusettevõte, mille kolmeaastased lepingud katavad 70% käibest, mille tegevjuht on ettevõtet juhtinud kuus aastat ning kus ükski klient ei ületa 12%. Ettevõte B on projekteerimis-ehitusettevõte, mille asutaja võidab iga projekti isiklikult ja mille suurim klient moodustas eelmisel aastal 40% käibest. Ettevõte A võiks põhjendatult saada pakkumisi kordajaga 6–6,5x (EUR 3,0–3,25 miljonit); ettevõte B kordajaga 3,5–4x (EUR 1,75–2,0 miljonit). Sama EBITDA, kuid üle EUR 1 miljoni suurune erinevus – ja suurema osa sellest erinevusest saab kujundada kahe-kolme aasta jooksul enne müüki.
Andmete kasutamine
Müüjad: jooksutage oma numbrid läbi meie hindamiskalkulaatori ja küsige seejärel, mis viiks teid vahemikus kõrgemale. Ostjad: kasutage 5x ankrut, et testida küsitud hindu praegustel müügikuulutustel, ja pidage meeles, et tingimuste – garantiide, konkurentsikeelu, üleandmise – üle tasub pidada läbirääkimisi sama tõsiselt kui hinna enda üle.
Mis viib ettevõtte keskmisest kõrvale
Regionaalne keskmine on lähtepunkt, mitte hindamine. Praktikas mõjutavad samad tegurid, kas Balti VKE jääb sellest üle- või allapoole:
Ülespoole. Korduv või lepinguline tulu, mitte projektipõhine töö. Juhtkond, kes jääb pärast müüki. Hajutatud kliendibaas, kus ükski üksik klient ei ületa umbes 15% käibest. Tegelikud sisenemisbarjäärid – litsentsid, oma tehnoloogia, turustusvõrk, mille loomine võtaks aastaid. Kasv, mis on nähtav viimase kolme aasta esitatud aastaaruannetes, mitte prognoosis. Sektori keskmisest kõrgemad ja püsivad marginaalid.
Allapoole. Omanikust sõltuvus, mis on kõige levinum allahindluse põhjus omanikujuhitud ettevõtetes. Kliendikontsentratsioon. Tulu, mis on tegelikult üksiktellimuste jada. Varad, mis vajavad lähiajal väljavahetamist ja mille jaoks eraldisi tehtud ei ole. Lahendamata maksu-, keskkonna- või tööõiguslikud riskid. Raamatupidamine, mida ei õnnestu juhtimisarvestuse numbritega kokku viia.
Vahe 4x ja 6x kordajaga sama suurusega ettevõtte vahel ei tulene tavaliselt tegevusalast. Selle taga on need punktid, ja enamik neist on omaniku mõjuvõimu piires, kui tööd alustada aasta-kaks enne müüki.
Kordaja õige lugemine
Kolm tehnilist punkti, mis tekitavad Balti VKE-de läbirääkimistel rohkem segadust kui miski muu:
- Kordajad rakenduvad ettevõtte väärtusele (enterprise value), mitte sellele, mis jõuab teie kontole. Ettevõtte väärtus miinus netovõlg pluss ülemäärane raha võrdub omakapitali väärtusega. Ettevõte, millel on EUR 500 000 võlga ja EUR 2 miljonit ettevõtte väärtust, tähendab EUR 1,5 miljoni suurust tšekki.
- EBITDA tuleb normaliseerida. Lisage tagasi omaniku turuhinnast madalam või kõrgem palk turu tasemeni, eemaldage ühekordsed kulud ja isiklikud kulutused, eemaldage tulu, mis ei kordu. Ostja teeb selle ise ja jõuab madalama numbrini kui omanik – olge valmis iga korrigeerimist tõenditega kaitsma.
- Raha Balti ettevõtte sees ei ole väärt nimiväärtust. Eesti ja Läti maksustavad kasumit väljamaksmisel, seega EUR 100 000 jaotamata kasumi väljavõtmine maksab Eestis 22/78 ja Lätis 20/80. Ostjad hindavad seda vastavalt, mistõttu on rahavaba ja võlavaba (cash-free, debt-free) hinnastamine norm.
Kuidas seda enne läbirääkimisi kasutada
Tehke arvutus ise enne esimest vestlust: normaliseeritud EBITDA, kordajate vahemik neljast kuueni, netovõlg ja sellest tulenev omakapitali väärtus. Kui see vahemik erineb tugevasti numbrist, mida ootasite, on kasulik välja selgitada, milline eelnimetatud teguritest selle põhjustab – ja kas seda on veel võimalik muuta.
Allikad
- Sorainen, Baltic Private M&A Deal Points Study 2024 – https://www.sorainen.com/wp-content/uploads/2024/10/Baltic-Private-MA-Deal-Points-Study-2024.pdf
- Dealsuite, CEE M&A Monitor, August 2025 – https://www.dealsuite.com/en/blogs/cee-m-a-monitor-august-2025
- Prudentia, Estonian tech M&A 2026 – https://www.prudentiacf.eu/post/estonian-tech-m-a-2026-eleven-deals-three-very-different-stories
- Mergermarket, Baltic M&A Monitor 2025 – https://ionanalytics.com/insights/mergermarket/baltic-ma-monitor-2025/
- Sorainen, Baltic M&A Market Overview 2024 – https://www.sorainen.com/publications/baltic-m-a-market-overview-2024-the-year-of-revival/
- Sorainen, Baltic M&A Market 2025 Overview – https://www.sorainen.com/publications/baltic-m-a-market-2025-overview/