Ettevõtte müügiks ettevalmistamine: 12 kuu kontrollnimekiri, mis tõstab hinda
Ostjad viisid due diligence'i läbi omal algatusel 83%-l Balti erasektori tehingutest. Siin on, mida nad kuu-kuult otsivad ja kuidas iga parandus tõlkub paremaks hinnaks või puhtamaks tehingu lõpetamiseks.
Vahe kiiresti täishinnaga müüdud ettevõtte ja aasta läbirääkimisi vaevleva ettevõtte vahel peitub peaaegu alati ettevalmistuses. Ostjad ei maksa potentsiaali eest; nad maksavad tõendite eest. See kontrollnimekiri on üles ehitatud tagurpidi, alates soovitud tehingu lõpetamise kuupäevast kaksteist kuud varem, ning see kehtib võrdselt Eesti OÜ, Läti SIA ja Leedu UAB kohta.
Kuud 12–10: numbrid
Normaliseeri EBITDA. Iga eraettevõtte aruannetes on kirjeid, mida ostja kohandab. Klassikalised näited: omaniku palk, mis on määratud maksukaalutlustel, mitte turuhinna järgi, palgal olevad pereliikmed, üks-kaks ettevõtte autot, ühekordsed õiguskulud, mahakantud halb võlg, seotud ettevõttele makstud mitteturuhinnaga üür. Kirjuta iga kohandus koos summa ja põhjendusega üles. Ostja teeb seda niikuinii – kui teed seda ise esimesena, kontrollid sina narratiivi.
Eralda kinnisvara. Kui ettevõte omab oma ruume, otsusta, kas ostja saab hoone või rendilepingu. Paljud Balti VKE müügid on struktureeritud nii, et kinnisvara jääb müüjale ja renditakse tagasi, mis vähendab summat, mida ostja peab rahastama, ja annab müüjale sissetuleku.
Kontrolli maksupositsiooni. Eestis on jaotamata kasum maksuvaba kuni väljamakseni (22/78 alates 2025), Lätis kannab jaotatud kasum 20/80 maksu, Leedu maksustab kasumit aastapõhiselt 17%-ga alates 1. jaanuarist 2026 (väikeettevõtetele, kelle tulu jääb alla 300 000 euro, kehtib 7% määr). Eesti või Läti ettevõttes lõksus olev raha on ostja jaoks väärt vähem kui selle nominaalväärtus – planeeri jaotused vastavalt.
Kuud 9–7: ettevõte ilma sinuta
Vähenda võtmeisiku riski. Küsi lihtne küsimus: millised kliendid helistaksid probleemi korral sulle? Nendel suhetel peab olema ka teine kontaktisik ettevõttes. Sama kehtib tarnijate ja panga kohta.
Vormista teine juhtimistase. Tootmisjuht, müügijuht ja keegi, kes vastutab numbrite eest. Kirjalikud ametijuhendid ja vajaduse korral omanikuvahetusega seotud lojaalsuspreemiad.
Dokumenteeri protsessid. Hinnastamisreeglid, kvaliteediprotseduurid, müügitoru. Ostja, kes näeb dokumenteeritud protsessidel toimivat ettevõtet, maksab süsteemi eest; see, kes näeb omaniku mälul toimivat ettevõtet, maksab riski eest.
Kuud 6–4: lepingud ja vastavus
Kliendilepingud. Kontrolli omanikuvahetuse klausleid, mis lubavad kliendil omanikuvahetuse korral lepingust taganeda. Kui need on olemas, otsusta, kas need nüüd ümber läbi rääkida või tehingus hallata.
Töösuhted. Allkirjastatud lepingud, kogunenud ja fikseeritud puhkused, pooleliolevaid vaidlusi ei ole. Balti tehingutingimuste uuringus on töötajatega seotud garantiid standardsed.
Load ja litsentsid. Kas need on ettevõtte või sinu isiklikul nimel? Omaniku nimel olevad load on korduv probleem tehingu lõpetamisel.
Intellektuaalomand. Kaubamärgid registreeritud ettevõtte, mitte asutaja nimele. Domeeninimed, tarkvaralitsentsid ja veebileht ettevõtte nimel.
Kuud 3–2: data room
Koosta virtuaalne data room enne turule minekut: kolme aasta majandusaasta aruanded, igakuised juhtimisaruanded, normaliseerimise tabel, kliendi tulu aastate lõikes, põhivara register, kõik olulised lepingud, töösuhete kokkuvõtted, load, kindlustuspoliisid ja võimalikud kohtuvaidlused. Soraineni uuringus viisid ostjad due diligence'i läbi 83% tehingutest ja küsisid locked-box hinnamehhanismi 31%-l juhtudest – see tähendab, et hind fikseeritakse mineviku bilansipäeva seisuga ja ostja võtab üle majandusliku riski sellest kuupäevast alates. See toimib ainult siis, kui fikseerimise kuupäeva aruanded on puhtad.
Kuu 1: mine turule
Valmista ette ühelehekülgeline anonüümne teaser ja põhjalikum infomemorandum, mis avaldatakse NDA alusel. Kuuluta anonüümselt – meie leht Müü ettevõte kirjeldab NDA-esimese protsessi – ja otsusta ette, kes päringuid menetleb, et saaksid ettevõtte juhtimist jätkata.
Milliseid tingimusi oodata
Balti andmed näitavad tüüpilise tehingu kuju selgelt: 93% tehingutest tasuti täies mahus rahas, earn-out'e kasutati vaid 8%-l, müüja konkurentsikeeld esines 64%-l, garantii- ja kahjuhüvitiskindlustust kasutati vaid 2%-l. Oota, et pead andma garantiisid ise, ning räägi läbi nende ülemmäär (sageli protsent hinnast) ja kestus (tavaliselt 18–24 kuud üldiste garantiide puhul, pikem maksuküsimuste puhul).
Näitlik enne-ja-pärast
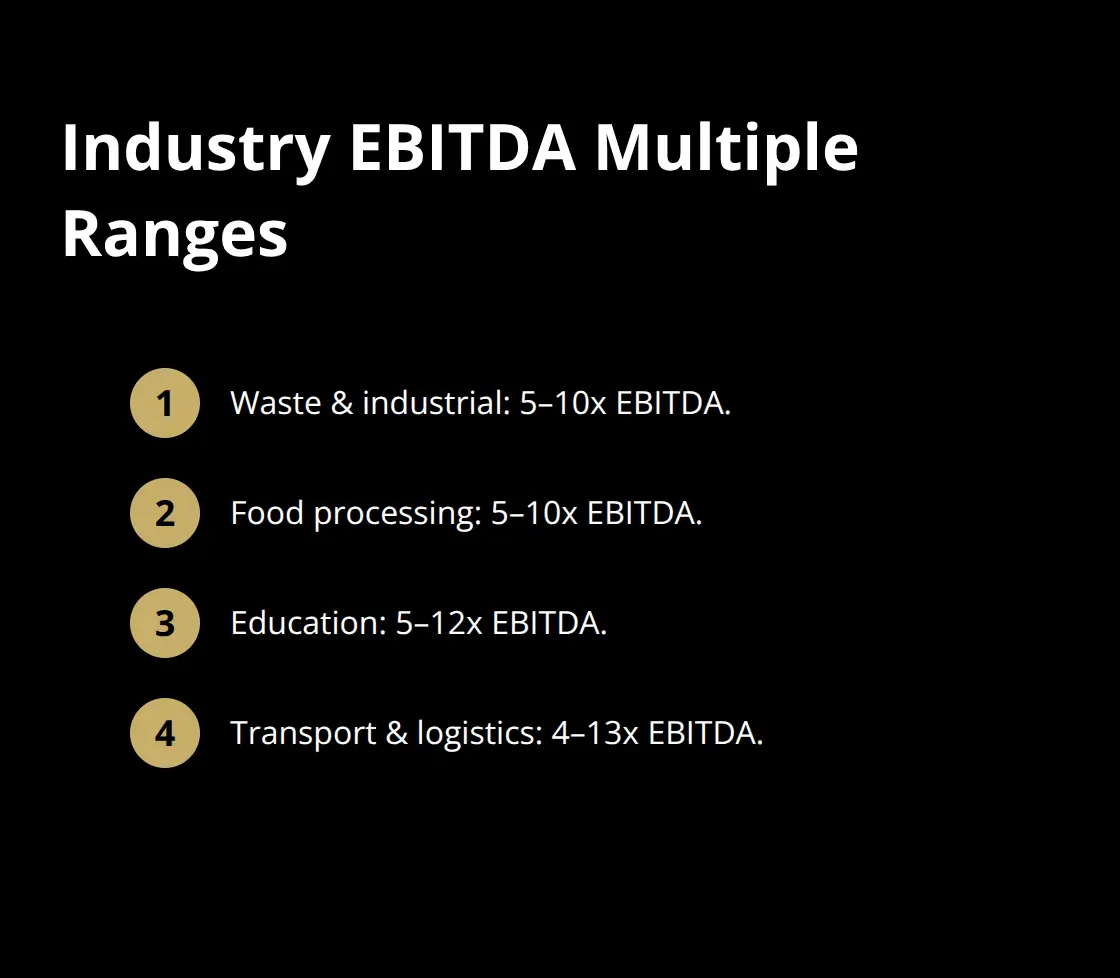
Illustreeriv näide hüpoteetiliste arvudega. Vilniuse logistikaettevõte teatab EBITDA-st 380 000 eurot. Omanik maksab endale palka 24 000 eurot aastas; turuhinnaga asendaja maksaks 60 000 eurot. Ta kannab ettevõtte kaudu ka 30 000 eurot isiklikke sõidukikulusid ning sai ühekordse 45 000 euro suuruse löögi kliendi maksejõuetusest. Normaliseeritud EBITDA: 380 − 36 + 30 + 45 = 419 000 eurot. 5x kordaja juures – lähedal Dealsuite'i poolt 2025. aasta esimese poolaasta kohta teatatud CEE VKE keskmisele 5,2x-le – tõstab pelgalt normaliseerimine suunavat väärtust 1,9 miljonilt eurolt peaaegu 2,1 miljoni euroni. Selle dokumenteerimine võttis aega ühe pärastlõuna.
Kontrollnimekirja kokkuvõte
- Normaliseerimise tabel kirja pandud ja tõendatud
- Kinnisvaraotsus tehtud
- Peamised kliendi- ja tarnijasuhted jagatud teise inimesega
- Teine juhtimistase paigas koos lojaalsustingimustega
- Omanikuvahetuse klauslid tuvastatud
- Intellektuaalomand, load ja domeenid ettevõtte nimel
- Data room täidetud
- Anonüümne teaser ja NDA protsess valmis
Testi oma ettevõtte suunavat väärtust meie tasuta väärtuse hindamise tööriistaga või võta ühendust meie meeskonnaga ajastuse teemal.
Viis asja, mis kõige sagedamini hinda kärbivad
Ettevalmistust on lihtsam õigustada, kui tead, mida see ennetab. Praktikas kerkivad Balti VKE tehingutes ikka ja jälle esile samad probleemid, ning kõiki neid saab ette parandada:
- Kliendikontsentratsioon. Üks klient, kes moodustab 40% käibest, muudab väärtuse arutelu riskiarutluseks. Sa ei saa seda alati aastaga parandada, kuid saad näidata trendi, pikendada lepingut ja tõestada, et suhe kuulub ettevõttele, mitte sinule isiklikult.
- Dokumenteerimata kokkulepped. Käepigistusega sõlmitud üür sugulasega, suuline allahindlus pikaajalisele kliendile, preemiaskeem, mida keegi kirja ei pannud. Igaüks neist muutub garantiapäringuks.
- Kinnisvara tegutseva ettevõtte sees. See paisutab hinda, teeb rahastamise keerulisemaks ja suunab ostja varade müügi poole. Kui kinnisvara on tegelikult osa ettevõttest, hinnasta see eraldi; kui ei ole, erista see – kuid tee seda varakult, sest vahetult enne müüki sõlmitud kontsernisisene üürileping kutsub esile põhjaliku kontrolli.
- Kunagi kontrollimata maksupositsioonid. Agressiivne kulude käsitlus, autod, deklareerimata hüved. Ostja hinnastab riski kõrgemaks, kui see sulle kunagi maksma läheks, sest ta ei suuda seda täpselt mõõta.
- Käibekapitali triiv. Locked-box hind, mis eirab hooajalist rahatsüklit, jätab ostja esimesel kuul rahast puudu ja sinu kolmandal kuul vaidlema. Lisa paketti kaheteistkümne kuu käibekapitali profiil.
Mida ettevalmistus tegelikult väärt on
Võta ettevõte, mille normaliseeritud EBITDA on 400 000 eurot. Keskmise turu kordaja umbes viis korda juures on see 2 miljonit eurot ettevõtte väärtust, ning iga 0,5x kordajat on 200 000 eurot. Ettevalmistus liigutab kordajat täpselt eespool nimetatud hoobade kaudu: väiksem võtmeisiku risk, kontrollitavad numbrid, lepinguline tulu, hindamata maksusaba puudumine. See lühendab ka protsessi, ja aeg on koht, kus tehingud surevad – kuue nädala pikkuse puuduva info tõttu kaotatud hoog naaseb harva.
Tootluse teine pool on läbirääkimispositsioon. Müüja, kelle toimik on valmis, saab juhtida konkureerivat protsessi kindla ajakava alusel. Müüja, kes koostab dokumente ajal, mil üksik ostja ootab, on juba loovutanud oma mõjuvõimu.
Allikad
- Sorainen, Baltic Private M&A Deal Points Study 2024 – https://www.sorainen.com/wp-content/uploads/2024/10/Baltic-Private-MA-Deal-Points-Study-2024.pdf
- Dealsuite, CEE M&A Monitor, August 2025 – https://www.dealsuite.com/en/blogs/cee-m-a-monitor-august-2025
- Grant Thornton, Pan-Baltic tax system comparison – https://www.grantthornton.ee/en/services/tax/pan-baltic-tax-system-comparison/
- Sorainen, Taxes in a Nutshell 2025 – https://www.sorainen.com/wp-content/uploads/2025/02/Sorainen.Taxes-in-nutshell_2025.pdf