Įmonės ruošimas pardavimui: 12 mėnesių kontrolinis sąrašas, kuris padidina kainą
Pirkėjai atliko savo patikrinimą (due diligence) 83 % Baltijos šalių privačių sandorių. Štai ko jie ieško, mėnuo po mėnesio, ir kaip kiekvienas pataisymas virsta geresne kaina ar sklandesniu sandorio užbaigimu.
Skirtumas tarp įmonės, kuri parduodama greitai ir už pilną kainą, ir tos, kuri metus vilkina derybas, beveik visada slypi pasiruošime. Pirkėjai moka ne už potencialą, o už įrodymus. Šis kontrolinis sąrašas sudarytas atgaline tvarka nuo numatytos sandorio užbaigimo datos, esančios už dvylikos mėnesių, ir vienodai tinka Estijos OÜ, Latvijos SIA ar Lietuvos UAB.
12–10 mėnuo: skaičiai
Normalizuokite EBITDA. Kiekvienos privačios įmonės ataskaitose yra straipsnių, kuriuos pirkėjas koreguos. Klasikiniai atvejai: savininko atlyginimas, nustatytas dėl mokestinių, o ne rinkos priežasčių, šeimos nariai darbo užmokesčio sąraše, vienas ar du tarnybiniai automobiliai, vienkartinės teisinės išlaidos, nurašyta bloga skola, nuoma, mokama susijusiai įmonei ne rinkos kaina. Kiekvieną koregavimą užrašykite nurodydami sumą ir priežastį. Pirkėjas tai vis tiek atliks pats – padarę tai pirmieji, valdysite naratyvą.
Atskirkite nekilnojamąjį turtą. Jei įmonei priklauso patalpos, nuspręskite, ar pirkėjas gaus pastatą, ar nuomos sutartį. Daugelis Baltijos šalių MVĮ sandorių struktūruojami taip, kad turtas lieka pardavėjui ir išnuomojamas atgal – tai sumažina sumą, kurią pirkėjui reikia finansuoti, ir suteikia pardavėjui pajamų.
Patikrinkite mokestinę padėtį. Estijoje nepaskirstytas pelnas neapmokestinamas iki jo išmokėjimo (22/78 nuo 2025 m.); Latvijoje paskirstytas pelnas apmokestinamas 20/80; Lietuvoje pelnas apmokestinamas kasmet 17 % tarifu nuo 2026 m. sausio 1 d. (mažoms įmonėms, kurių pajamos mažesnės nei 300 000 EUR, taikomas 7 % tarifas). Pinigai, „įstrigę“ Estijos ar Latvijos įmonėje, pirkėjui yra verti mažiau nei jų nominali suma – planuokite paskirstymus atitinkamai.
9–7 mėnuo: verslas be jūsų
Sumažinkite priklausomybę nuo pagrindinio asmens. Užduokite paprastą klausimą: kurie klientai, kilus problemai, skambintų jums? Šiems santykiams reikia antrojo kontakto įmonės viduje. Tas pats galioja tiekėjams ir bankui.
Formalizuokite antrąją vadovų grandį. Gamybos vadovas, pardavimų vadovas ir asmuo, atsakingas už skaičius. Rašytiniai pareigybių aprašymai ir, kur tinka, išlaikymo premijos, susietos su nuosavybės pasikeitimu.
Dokumentuokite procesus. Kainodaros taisykles, kokybės procedūras, pardavimų procesą (pipeline). Pirkėjas, matantis įmonę, veikiančią pagal dokumentuotus procesus, moka už sistemą; matantis įmonę, veikiančią pagal savininko atmintį, moka už riziką.
6–4 mėnuo: sutartys ir atitiktis
Klientų sutartys. Patikrinkite, ar nėra nuosavybės pasikeitimo (change-of-control) sąlygų, leidžiančių klientui pasitraukti pasikeitus savininkui. Jei tokių yra, nuspręskite, ar dabar dėl jų persiderėti, ar spręsti šį klausimą sandorio metu.
Darbo santykiai. Pasirašytos sutartys, sukauptos ir užfiksuotos atostogos, jokių neišspręstų ginčų. Baltijos šalių sandorių sąlygų tyrime su darbuotojais susijusios garantijos yra standartinės.
Licencijos ir leidimai. Ar jie priklauso įmonei, ar jums asmeniškai? Savininko vardu išduotos licencijos – pasikartojanti problema užbaigiant sandorį.
Intelektinė nuosavybė. Prekių ženklai, registruoti įmonės, o ne steigėjo vardu. Domenų vardai, programinės įrangos licencijos ir svetainė – įmonės vardu.
3–2 mėnuo: duomenų kambarys
Prieš pradėdami pardavimo procesą, sudarykite virtualų duomenų kambarį: trejų metų metines ataskaitas, mėnesines valdymo apskaitos ataskaitas, normalizavimo lentelę, klientų pajamas pagal metus, ilgalaikio turto registrą, visas esmines sutartis, darbo santykių suvestines, leidimus, draudimo polisus ir informaciją apie bet kokius teisminius ginčus. „Sorainen“ tyrime pirkėjai atliko patikrinimą 83 % sandorių ir 31 % atvejų prašė taikyti „locked-box“ kainodaros mechanizmą – tai reiškia, kad kaina fiksuojama pagal ankstesnę balanso datą, o pirkėjas nuo tos datos prisiima ekonominę riziką. Tai veikia tik tada, kai ataskaitos fiksavimo dieną yra tvarkingos.
1 mėnuo: pradėkite pardavimo procesą
Paruoškite vieno puslapio anoniminį pristatymą (teaser) ir išsamesnį informacinį memorandumą, atskleidžiamą pasirašius NDA. Skelbkite anonimiškai – mūsų puslapyje Parduoti verslą aprašomas NDA pirmenybės principu grįstas procesas – ir iš anksto nuspręskite, kas tvarkys užklausas, kad galėtumėte toliau valdyti įmonę.
Kokių sąlygų tikėtis
Baltijos šalių duomenys aiškiai atspindi tipinio sandorio formą: 93 % sandorių atsiskaitoma vien grynaisiais, atidėtasis atlygis (earn-out) taikomas tik 8 % atvejų, pardavėjo nekonkuravimo įsipareigojimas – 64 %, o garantijų ir žalos atlyginimo draudimas – vos 2 %. Tikėkitės, kad garantijas teksite suteikti patiems, ir derėkitės dėl jų ribos (dažnai procento nuo kainos) bei galiojimo trukmės (paprastai 18–24 mėn. bendrosioms garantijoms, ilgiau – mokestinėms).
Iliustracinis pavyzdys „prieš ir po“
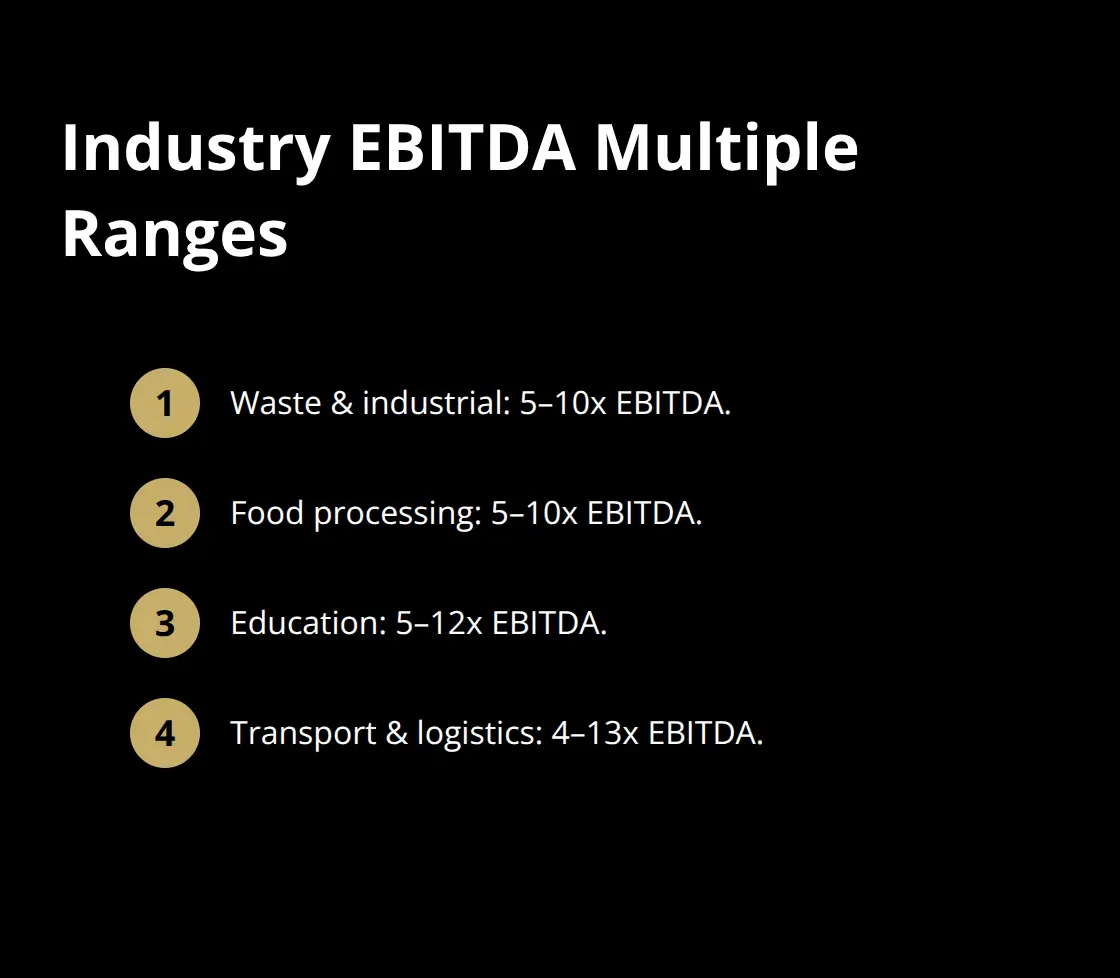
Iliustracinis pavyzdys su hipotetiniais skaičiais. Vilniaus logistikos įmonės EBITDA siekia 380 000 EUR. Savininkas sau moka 24 000 EUR per metus; rinkos kainą atitinkantis pakaitalas kainuotų 60 000 EUR. Jis taip pat per įmonę apmoka 30 000 EUR asmeninio automobilio išlaidų ir patyrė 45 000 EUR vienkartinį nuostolį dėl kliento nemokumo. Normalizuota EBITDA: 380 − 36 + 30 + 45 = 419 000 EUR. Taikant 5x kartotinį – artimą 5,2x CEE MVĮ vidurkiui, kurį „Dealsuite“ nurodė 2025 m. I pusmečiui – vien normalizavimas orientacinę vertę padidina nuo 1,9 mln. EUR iki beveik 2,1 mln. EUR. Tai dokumentuoti užtruko vieną popietę.
Kontrolinio sąrašo santrauka
- Parengta ir pagrįsta normalizavimo lentelė
- Priimtas sprendimas dėl nekilnojamojo turto
- Pagrindiniai klientų ir tiekėjų santykiai perduoti antram asmeniui
- Įdiegta antroji vadovų grandis su išlaikymo sąlygomis
- Identifikuotos nuosavybės pasikeitimo sąlygos
- Intelektinė nuosavybė, licencijos ir domenai – įmonės vardu
- Užpildytas duomenų kambarys
- Paruoštas anoniminis pristatymas ir NDA procesas
Patikrinkite orientacinę savo įmonės vertę naudodamiesi mūsų nemokamu vertinimo įrankiu arba pasikalbėkite su mūsų komanda apie tinkamą laiką.
Penki dalykai, dažniausiai sumažinantys kainą
Pasiruošimą lengviau pagrįsti, kai žinote, ko juo išvengiama. Praktikoje Baltijos šalių MVĮ sandoriuose vėl ir vėl iškyla tos pačios kelios problemos, ir kiekvieną iš jų galima ištaisyti iš anksto:
- Klientų koncentracija. Vienas klientas, sudarantis 40 % pajamų, pokalbį apie vertinimą paverčia pokalbiu apie riziką. Ne visada tai galima ištaisyti per metus, tačiau galite parodyti tendenciją, pratęsti sutartį ir įrodyti, kad santykiai sieti su įmone, o ne su jumis asmeniškai.
- Nedokumentuoti susitarimai. Nuomos sutartis su giminaičiu, sudaryta „rankos paspaudimu“, žodinė nuolaida ilgamečiam klientui, niekur neužrašyta premijų sistema. Kiekvienas iš jų virsta prašymu suteikti garantiją.
- Nekilnojamasis turtas veiklą vykdančioje įmonėje. Tai padidina kainą, apsunkina finansavimą ir stumia pirkėją link turto sandorio. Jei turtas iš tiesų yra verslo dalis, įkainokite jį atskirai; jei ne – atskirkite jį, tačiau padarykite tai iš anksto, nes grupės viduje likus kelioms savaitėms iki pardavimo pasirašyta nuomos sutartis sukelia papildomą dėmesį.
- Niekada netikrintos mokestinės pozicijos. Agresyvus išlaidų traktavimas, automobiliai, nedeklaruotos išmokos. Pirkėjas šią riziką įkainos brangiau, nei ji jums iš tikrųjų kainuotų, nes negali jos tiksliai įvertinti.
- Apyvartinio kapitalo svyravimai. „Locked-box“ kaina, neatsižvelgianti į sezoninį pinigų srauto ciklą, pirmą mėnesį palieka pirkėją be pakankamai lėšų, o jus – besiginčijantį trečią mėnesį. Parenkite dvylikos mėnesių apyvartinio kapitalo profilį kaip bylos dalį.
Kiek iš tikrųjų vertas pasiruošimas
Įsivaizduokime įmonę, kurios normalizuota EBITDA – 400 000 EUR. Taikant vidutinės rinkos maždaug penkių kartotinį, tai sudaro 2 mln. EUR įmonės vertės, o kiekvienas 0,5x kartotinio padidėjimas – 200 000 EUR. Pasiruošimas kartotinį pakeičia būtent per aukščiau minėtus svertus: sumažintą priklausomybę nuo pagrindinio asmens, patikrinamus skaičius, sutartines pajamas, jokios neįkainotos mokestinės rizikos „uodegos“. Tai taip pat sutrumpina procesą, o laikas – tai, kur sandoriai žlunga: per šešias savaites prarasta trūkstamos informacijos tvarkymo dinamika retai sugrįžta.
Kita pusė naudos – derybinė pozicija. Pardavėjas, turintis paruoštą bylą, gali vykdyti konkurencingą procesą pagal aiškų tvarkaraštį. Pardavėjas, renkantis dokumentus, kol laukia vienintelis pirkėjas, derybinę galią jau yra praradęs.
Šaltiniai
- Sorainen, Baltic Private M&A Deal Points Study 2024 – https://www.sorainen.com/wp-content/uploads/2024/10/Baltic-Private-MA-Deal-Points-Study-2024.pdf
- Dealsuite, CEE M&A Monitor, August 2025 – https://www.dealsuite.com/en/blogs/cee-m-a-monitor-august-2025
- Grant Thornton, Pan-Baltic tax system comparison – https://www.grantthornton.ee/en/services/tax/pan-baltic-tax-system-comparison/
- Sorainen, Taxes in a Nutshell 2025 – https://www.sorainen.com/wp-content/uploads/2025/02/Sorainen.Taxes-in-nutshell_2025.pdf