Uzņēmuma sagatavošana pārdošanai: 12 mēnešu kontrolsaraksts, kas paaugstina cenu
83% Baltijas privāto darījumu pircēji veica savu pienācīgo pārbaudi. Šeit ir tas, ko viņi meklē mēnesi pa mēnesim, un kā katrs uzlabojums pārvēršas labākā cenā vai vienkāršākā darījuma noslēgšanā.
Atšķirība starp uzņēmumu, kas ātri tiek pārdots par pilnu cenu, un uzņēmumu, kas gadu velkas cauri sarunām, gandrīz vienmēr ir sagatavotība. Pircēji nemaksā par potenciālu; viņi maksā par pierādījumiem. Šis kontrolsaraksts ir strukturēts atpakaļejošā secībā no mērķa darījuma noslēgšanas datuma divpadsmit mēnešus uz priekšu, un tas vienlīdz attiecas gan uz Igaunijas OÜ, gan Latvijas SIA, gan Lietuvas UAB.
12.–10. mēnesis: skaitļi
Normalizējiet EBITDA. Katra privātā uzņēmuma pārskatos ir posteņi, ko pircējs koriģēs. Klasiskie piemēri: īpašnieka alga, kas noteikta nodokļu, nevis tirgus apsvērumu dēļ, ģimenes locekļi algu sarakstā, viena vai divas uzņēmuma automašīnas, vienreizējas juridiskās izmaksas, norakstīts bezcerīgs parāds, ar saistīto uzņēmumu maksāta noma pēc ne-tirgus likmes. Pierakstiet katru korekciju ar summu un pamatojumu. Pircējs to darīs tāpat – ja to izdarāt pirmais, jūs kontrolējat naratīvu.
Nodaliet īpašumu. Ja uzņēmumam pieder telpas, izlemiet, vai pircējs iegūst ēku vai nomu. Daudzi Baltijas MVU pārdošanas darījumi ir strukturēti tā, ka īpašums paliek pārdevējam un tiek iznomāts atpakaļ, kas samazina cenu, kas pircējam jāfinansē, un dod pārdevējam ienākumus.
Pārbaudiet nodokļu situāciju. Igaunijā nesadalītā peļņa netiek aplikta ar nodokli līdz izmaksai (22/78 kopš 2025. gada); Latvijā sadalītā peļņa tiek aplikta ar 20/80; Lietuva peļņu apliek ar nodokli ikgadēji 17% apmērā no 2026. gada 1. janvāra (ar 7% likmi maziem uzņēmumiem ar ieņēmumiem zem 300 000 EUR). Igaunijas vai Latvijas uzņēmumā iesprostota nauda pircējam ir vērta mazāk par tās nominālvērtību – plānojiet sadali atbilstoši.
9.–7. mēnesis: uzņēmums bez jums
Samaziniet atkarību no vienas personas. Uzdodiet vienkāršu jautājumu: kuri klienti zvanītu jums, ja kaut kas noietu greizi? Šīm attiecībām nepieciešams otrs kontakts uzņēmumā. Tas pats attiecas uz piegādātājiem un banku.
Formalizējiet otro līmeni. Ražošanas vadītājs, pārdošanas vadītājs un kāds, kas pārzina skaitļus. Rakstiski amatu apraksti un, kur piemēroti, noturēšanas bonusi, kas saistīti ar īpašnieku maiņu.
Dokumentējiet procesus. Cenu noteikšanas noteikumus, kvalitātes procedūras, pārdošanas piltuvi. Pircējs, kas redz uzņēmumu, kas darbojas pēc dokumentētiem procesiem, maksā par sistēmu; tas, kurš redz uzņēmumu, kas darbojas pēc īpašnieka atmiņas, maksā par risku.
6.–4. mēnesis: līgumi un atbilstība
Klientu līgumi. Pārbaudiet, vai nav punktu par īpašnieku maiņu, kas ļauj klientam atteikties, mainoties īpašniekam. Ja tādi ir, izlemiet, vai pārrunāt tos jau tagad, vai risināt darījuma ietvaros.
Darba attiecības. Parakstīti līgumi, uzkrātais un reģistrētais atvaļinājums, nav neatrisinātu strīdu. Baltijas darījumu nosacījumu pētījumā ar darbiniekiem saistītas garantijas ir standarta.
Licences un atļaujas. Vai tās pieder uzņēmumam, vai jums personiski? Licences īpašnieka vārdā ir bieži atkārtojas problēma darījuma slēgšanā.
Intelektuālais īpašums. Preču zīmes reģistrētas uzņēmuma, nevis dibinātāja vārdā. Domēnu nosaukumi, programmatūras licences un mājaslapa uzņēmuma vārdā.
3.–2. mēnesis: datu telpa
Sagatavojiet virtuālo datu telpu, pirms dodaties tirgū: trīs gadu gada pārskatus, ikmēneša vadības pārskatus, normalizācijas shēmu, klientu ieņēmumus pa gadiem, pamatlīdzekļu reģistru, visus būtiskos līgumus, darba attiecību kopsavilkumus, atļaujas, apdrošināšanas polises un jebkādu tiesvedību. Sorainen pētījumā pircēji veica pienācīgo pārbaudi 83% darījumu un pieprasīja locked-box cenas mehānismu 31% gadījumu – tas nozīmē, ka cena tiek fiksēta uz pagātnes bilances datumu, un pircējs uzņemas ekonomisko risku no šī datuma. Tas darbojas tikai tad, ja pārskati fiksācijas datumā ir tīri.
1. mēnesis: dodieties tirgū
Sagatavojiet vienas lapas anonīmu teaseru un pilnīgāku informācijas memorandu, kas tiek atklāts pēc NDA parakstīšanas. Izliekiet sludinājumu anonīmi – mūsu lapa Pārdot uzņēmumu apraksta NDA-pirmais procesu – un jau iepriekš izlemiet, kurš risinās pieprasījumus, lai jūs varētu turpināt vadīt uzņēmumu.
Kādus nosacījumus sagaidīt
Baltijas dati skaidri parāda tipiska darījuma formu: 93% darījumu apmaksa notika pilnībā skaidrā naudā, tikai 8% bija earn-out, 64% bija pārdevēja konkurences aizliegums, un tikai 2% bija garantiju un atbildības apdrošināšana. Rēķinieties sniegt garantijas pats un vienoties par to griestiem (bieži procenti no cenas) un ilgumu (parasti 18–24 mēneši vispārīgām garantijām, ilgāk nodokļu jautājumiem).
Ilustratīvs piemērs "pirms un pēc"
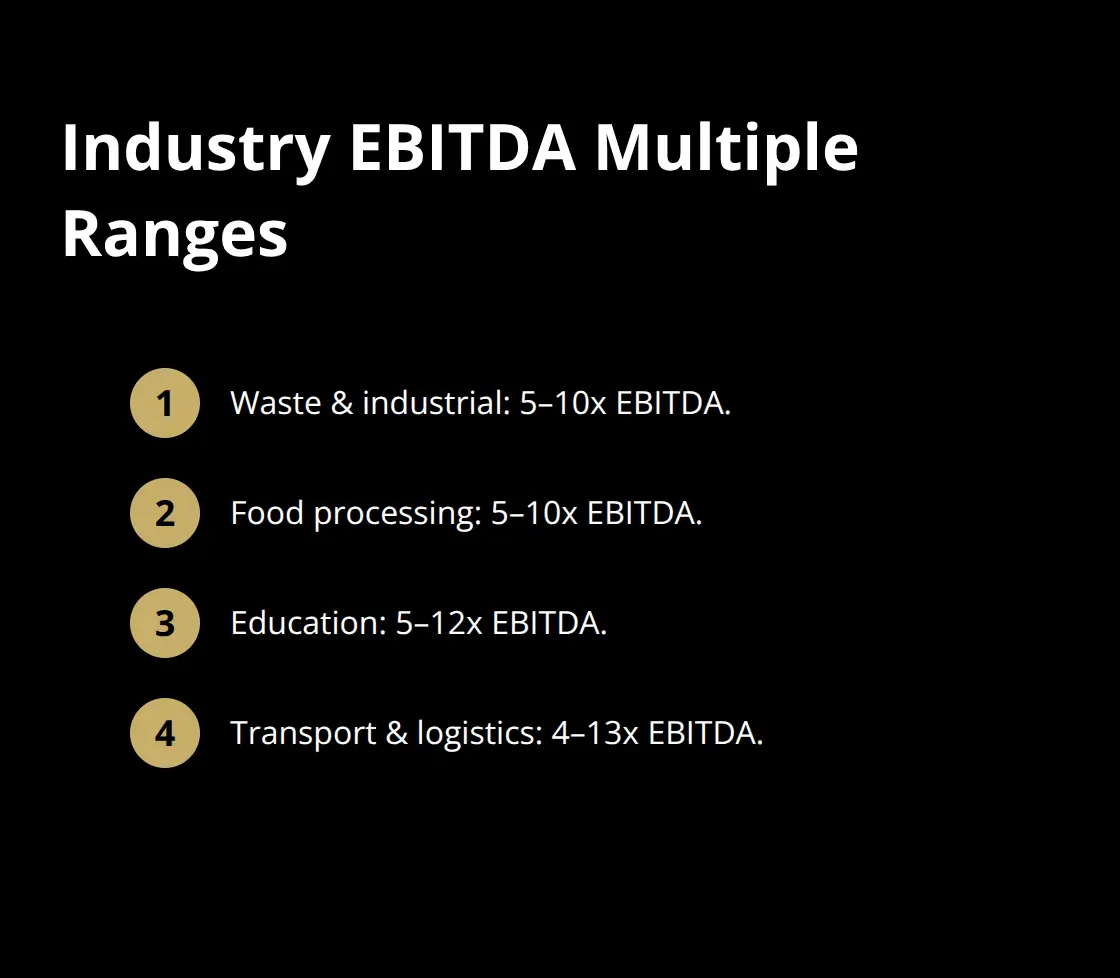
Ilustratīvs piemērs ar hipotētiskiem skaitļiem. Viļņas loģistikas uzņēmums uzrāda 380 000 EUR EBITDA. Īpašnieks sev maksā 24 000 EUR gadā; tirgus līmeņa aizvietotājs izmaksātu 60 000 EUR. Viņš arī caur uzņēmumu norēķinās par 30 000 EUR personīgā transportlīdzekļa izmaksām un cieta vienreizēju 45 000 EUR zaudējumu klienta maksātnespējas dēļ. Normalizētais EBITDA: 380 − 36 + 30 + 45 = 419 000 EUR. Pie 5x reizinātāja – tuvu Dealsuite ziņotajam 5,2x CEE MVU vidējam rādītājam 2025. gada pirmajā pusgadā – vien normalizācija palielina orientējošo vērtību no 1,9 miljoniem EUR līdz gandrīz 2,1 miljonam EUR. Tās dokumentēšana prasīja pusdienlaiku.
Kontrolsaraksta kopsavilkums
- Uzrakstīta un pamatota normalizācijas shēma
- Pieņemts lēmums par īpašumu
- Galvenās klientu un piegādātāju attiecības kopīgotas ar otru personu
- Ieviesta otrā līmeņa vadība ar noturēšanas nosacījumiem
- Identificēti punkti par īpašnieku maiņu
- Intelektuālais īpašums, licences un domēni uzņēmuma vārdā
- Piepildīta datu telpa
- Gatavs anonīms teasers un NDA process
Pārbaudiet sava uzņēmuma orientējošo vērtību ar mūsu bezmaksas vērtēšanas rīku, vai runājiet ar mūsu komandu par laika grafiku.
Piecas lietas, kas visbiežāk samazina cenu
Sagatavošanos ir vieglāk pamatot, ja zināt, ko tā novērš. Praksē Baltijas MVU darījumos atkal un atkal parādās viena un tā pati problēmu grupa, un katru no tām var novērst jau iepriekš:
- Klientu koncentrācija. Viens klients, kas veido 40% no ieņēmumiem, vērtēšanas sarunu pārvērš riska sarunā. Ne vienmēr to var novērst gada laikā, taču var parādīt tendenci, pagarināt līgumu un pierādīt, ka attiecības ir saistītas ar uzņēmumu, nevis ar jums personiski.
- Nedokumentētas vienošanās. Ar roku sadota nomas vienošanās ar radinieku, mutiska atlaide ilggadējam klientam, bonusu shēma, ko neviens nav pierakstījis. Katra no tām kļūst par garantijas pieprasījumu.
- Īpašums tirdzniecības uzņēmuma iekšienē. Tas paaugstina cenu, sarežģī finansēšanu un virza pircēju uz aktīvu darījumu. Ja īpašums patiešām ir daļa no uzņēmējdarbības, nosakiet tam atsevišķu cenu; ja nav, nodaliet to – bet dariet to savlaicīgi, jo grupas iekšējs nomas līgums, kas parakstīts nedēļas pirms pārdošanas, izraisa pastiprinātu uzmanību.
- Nekad nepārbaudītas nodokļu pozīcijas. Agresīva izdevumu uzskaite, automašīnas, nepaziņoti labumi. Pircējs risku novērtēs augstāk, nekā tas jebkad izmaksātu jums, jo nevar to precīzi noteikt.
- Apgrozāmā kapitāla svārstības. Locked-box cena, kas ignorē sezonālu naudas plūsmas ciklu, pirmajā mēnesī atstāj pircēju bez līdzekļiem, bet jūs trešajā mēnesī – strīdā. Sagatavojiet divpadsmit mēnešu apgrozāmā kapitāla profilu kā daļu no pakas.
Cik patiesībā ir vērta sagatavošanās
Ņemiet uzņēmumu ar 400 000 EUR normalizētu EBITDA. Pie aptuveni piecu reižu vidēja tirgus reizinātāja tas ir 2 miljoni EUR uzņēmuma vērtības, un katri 0,5x reizinātāja ir 200 000 EUR. Sagatavošanās virza reizinātāju tieši caur iepriekš minētajiem faktoriem: samazinātu atkarību no vienas personas, pārbaudāmus skaitļus, līgumos nostiprinātus ieņēmumus, nekādu neieprogrammētu nodokļu "asti". Tā arī saīsina procesu, un laiks ir tas, kur darījumi izjūk – sešu nedēļu pauzē pazaudēto virzību trūkstošas informācijas dēļ reti izdodas atgūt.
Otra atdeves puse ir sarunu pozīcija. Pārdevējs ar gatavu dokumentāciju var vadīt konkurences procesu pēc noteikta grafika. Pārdevējs, kas dokumentus vāc, kamēr viens vienīgs pircējs gaida, savu ietekmi jau ir zaudējis.
Avoti
- Sorainen, Baltic Private M&A Deal Points Study 2024 – https://www.sorainen.com/wp-content/uploads/2024/10/Baltic-Private-MA-Deal-Points-Study-2024.pdf
- Dealsuite, CEE M&A Monitor, August 2025 – https://www.dealsuite.com/en/blogs/cee-m-a-monitor-august-2025
- Grant Thornton, Pan-Baltic tax system comparison – https://www.grantthornton.ee/en/services/tax/pan-baltic-tax-system-comparison/
- Sorainen, Taxes in a Nutshell 2025 – https://www.sorainen.com/wp-content/uploads/2025/02/Sorainen.Taxes-in-nutshell_2025.pdf