Par cik patiesībā pārdodas Baltijas MVU: darījumu apjomi, EBITDA reizinātāji un nosacījumi
Aizmirstiet skaļos megadarījumus. Lielākā daļa Baltijas uzņēmumu maina īpašnieku par mazāk nekā EUR 10 miljoniem, aptuveni piecu EBITDA reizinātāju apmērā, norēķinoties skaidrā naudā. Šeit ir dati – un tas, kas uzņēmumu virza virs vai zem vidējā rādītāja.
Katrs pārdevējs ir pārliecināts, ka viņa uzņēmums ir vērts vairāk, nekā saka tirgus, un katrs pircējs domā tieši pretējo. Baltijas tirgus priekšrocība ir tā, ka tagad ir pietiekami daudz publicētu datu, lai viedokli aizstātu ar konkrētu diapazonu. Šis raksts apkopo to, kas ir zināms par darījumu apjomiem, cenu veidošanu un nosacījumiem maziem un vidējiem uzņēmumiem Igaunijā, Latvijā un Lietuvā.
Darījumu apjomi: tirgū dominē mazie darījumi
Sorainen pētījums Baltic Private M&A Deal Points Study 2024, kurā analizēti 179 privāti darījumi, kas noslēgti no 2022. gada aprīļa līdz 2024. gada martam, sniedz vistiešāko priekšstatu par apjomu sadalījumu:
- EUR 1–5 miljoni: 38% darījumu
- EUR 5–10 miljoni: 20%
- EUR 10–25 miljoni: 23%
- EUR 25–50 miljoni: 12%
- EUR 50–100 miljoni: 4%
- Virs EUR 100 miljoniem: 3%
Gandrīz seši no desmit privātajiem darījumiem ir vērti mazāk par EUR 10 miljoniem. Segments, kurā darbojas īpašnieki-vadītāji un individuāli pircēji, ir tieši šīs pirmās divas grupas.
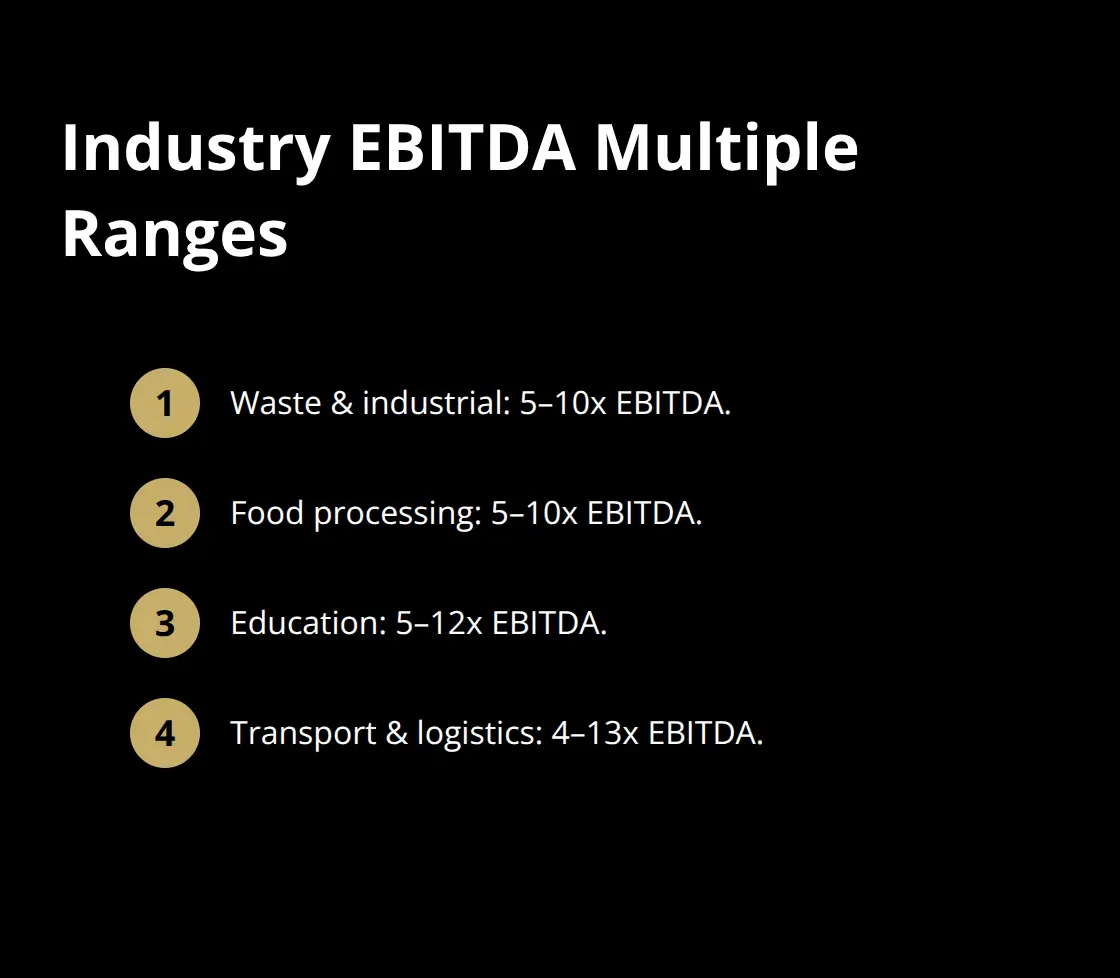
Reizinātāji: aptuveni piecas reizes EBITDA
Tikai Baltijas valstīm veltīta reizinātāju rindas nav, taču tuvākais reģionālais salīdzinājums ir Dealsuite CEE M&A Monitor, kas balstīts uz 107 konsultantu aptauju. MVU ar EBITDA no EUR 200 000 līdz EUR 10 miljoniem vidējais EBITDA reizinātājs 2025. gada pirmajā pusgadā bija 5,2x, nedaudz zemāks nekā 5,3x iepriekšējā periodā.
Vidējais rādītājs slēpj plašu izkliedi. Praksē Baltijas MVU reizinātāju ietekmē:
- Atkārtoti ienākumi. Līgumi, abonementi un apkalpošanas vienošanās ir vērtīgākas par projektu ienākumiem. Kad Nīderlandes grupa Your.Online 2026. gada augustā iegādājās Igaunijas hostinga uzņēmumu Zone Media, konsultanti ziņoja par uzņēmuma vērtību ap EUR 21 miljonu – aptuveni 10x EBITDA – uzņēmumam ar ļoti augstu atkārtoto ienākumu īpatsvaru un tūkstošiem klientu.
- Atkarība no īpašnieka. Uzņēmums, kas darbojas bez dibinātāja iesaistes, saņem uzcenojumu; tāds, kurā dibinātājs ir arī pārdošanas nodaļa, tiek novērtēts zemāk.
- Klientu koncentrācija. Lielākais klients, kas pārsniedz 25–30% no apgrozījuma, regulāri kalpo par cenu atlaides argumentu.
- Lielums. Zem EUR 300 000 EBITDA reizinātāji krītas, jo pircēju loks sarūk līdz privātpersonām un ļoti maziem stratēģiskajiem pircējiem, bet fiksētās darījuma izmaksas relatīvi kļūst smagākas.
- Nozare. Programmatūra, veselības aprūpes pakalpojumi un augoši patēriņa preču zīmoli atrodas virs vidējā; būvniecība, transports un īpašnieka vadīta mazumtirdzniecība – zem tā.
Nosacījumi: skaidra nauda, garantijas, konkurences aizliegumi
Tas pats Sorainen pētījums dokumentē, kā parasti izskatās pārējā līguma daļa:
- Norēķini pilnībā skaidrā naudā 93% darījumu. Atliktie maksājumi pastāv, bet ir izņēmums.
- Earn-out mehānismi 8% darījumu. Baltijas pircēji un pārdevēji tos lielākoties izvairās izmantot; kad tie parādās, tie pārtilta vērtējuma atšķirību augošā uzņēmumā.
- Locked box mehānisms 31% darījumu. Cena tiek fiksēta pēc vēsturiskas bilances; pircējs no šī datuma pārņem uzņēmuma ekonomisko rezultātu. Izplatītāki joprojām ir slēguma konti (completion accounts).
- Garantiju un atlīdzības apdrošināšana tikai 2% darījumu. Pārdevēji sniedz garantijas personīgi un vienojas par to griestiem un darbības termiņiem.
- Pārdevēja konkurences aizliegums 64% darījumu.
- Pircēja veikta padziļinātā pārbaude (due diligence) 83% darījumu.
Kā mainījies plašākais tirgus
Konteksts ir svarīgs, jo tas nosaka pircēju pārliecību. Mergermarket 2024. gadā uzskaitīja 231 Baltijas darījumu par kopējo summu EUR 2,1 miljards – apjoms pieauga par 42%, vērtība par 76% salīdzinājumā ar 2023. gadu –, sadalījumā Lietuva 41%, Igaunija 34%, Latvija 25%. Sorainen tajā pašā gadā reģistrēja septiņus darījumus virs EUR 100 miljoniem, salīdzinot ar trim 2023. gadā. 2025. gadā paziņotā vērtība atkal pieauga līdz aptuveni EUR 2,8 miljardiem, taču darījumu skaits kritās par aptuveni 19% līdz aptuveni 192, un trīs lielākie darījumi (Rimi Baltic, Ingka veiktais meža iegādes darījums un Tele2 torņu pārdošana) kopā veidoja EUR 2,46 miljardus. Zem tiem visaktīvākās bija programmatūras (29 darījumi), patēriņa preču (27), pakalpojumu (23) un enerģētikas (21) nozares.
MVU pārdevējam vēstījums ir tāds, ka pircēji ir aktīvi un finansējums ir pieejams, taču konkurence par labākajiem mazajiem uzņēmumiem – ar atkārtotiem ienākumiem, sakārtotu grāmatvedību, vadību, kas paliek – ir tas, kas ceļ cenas virs vidējā, nevis tirgus pārkaršana.
Aprēķina piemērs
Ilustratīvi skaitļi. Divi Rīgas uzņēmumi katrs uzrāda EUR 500 000 normalizētu EBITDA. Uzņēmums A ir ēku apsaimniekošanas bizness ar trīs gadu līgumiem, kas sedz 70% apgrozījuma, ar izpilddirektoru, kurš to vada jau sešus gadus, un bez neviena klienta, kas pārsniedz 12%. Uzņēmums B ir projektēšanas un būvniecības uzņēmums, kura dibinātājs personīgi izcīna katru projektu un kura lielākais klients pagājušajā gadā veidoja 40% no apgrozījuma. Uzņēmums A varētu pamatoti sagaidīt piedāvājumus ar reizinātāju 6–6,5x (EUR 3,0–3,25 miljoni); Uzņēmums B – ar 3,5–4x (EUR 1,75–2,0 miljoni). Vienāds EBITDA, atšķirība virs EUR 1 miljona – un lielāko daļu šīs atšķirības var mainīt divu vai trīs gadu laikā pirms pārdošanas.
Kā izmantot šos datus
Pārdevējiem: izlaidiet savus skaitļus caur mūsu vērtēšanas kalkulatoru un pēc tam noskaidrojiet, kas jūs virzītu augstāk diapazonā. Pircējiem: izmantojiet 5x kā atskaites punktu, lai pārbaudītu pieprasītās cenas aktuālajos sludinājumos, un atcerieties, ka par nosacījumiem – garantijām, konkurences aizliegumu, nodošanu – ir vērts cīnīties tikpat sīvi kā par galveno skaitli.
Kas uzņēmumu virza prom no vidējā rādītāja
Reģionālais vidējais rādītājs ir sākumpunkts, nevis vērtējums. Praksē tie paši faktori Baltijas MVU virza uz augšu vai uz leju attiecībā pret to.
Uz augšu. Atkārtoti vai līgumiski nodrošināti ienākumi, nevis projektu darbs. Vadības komanda, kas paliek pēc pārdošanas. Diversificēti klienti, kur neviens atsevišķs klients nepārsniedz aptuveni 15% no apgrozījuma. Reāli šķēršļi – licences, patentēta tehnoloģija, izplatīšanas tīkls, kura atveidošanai vajadzētu gadus. Izaugsme, kas redzama pēdējo triju gadu iesniegtajos pārskatos, nevis prognozē. Virs nozares vidējā esošas un noturīgas peļņas normas.
Uz leju. Atkarība no īpašnieka, kas ir visbiežāk sastopamais atlaides iemesls īpašnieku vadītos uzņēmumos. Klientu koncentrācija. Ienākumi, kas patiesībā ir virkne vienreizēju projektu. Aktīvi, kurus drīz vajadzēs nomainīt un kuriem nav izveidoti uzkrājumi. Jebkāda neatrisināta nodokļu, vides vai darba tiesību riska iedarbība. Pārskati, kurus nevar saskaņot ar vadības datiem.
Atšķirība starp uzņēmumu ar 4x reizinātāju un tāda paša lieluma uzņēmumu ar 6x reizinātāju parasti nav nozare. Tie ir šie faktori, un lielāko daļu no tiem īpašnieks var ietekmēt, ja darbs pie tiem sākas gadu vai divus pirms pārdošanas.
Kā pareizi lasīt reizinātāju
Trīs tehniski aspekti, kas Baltijas MVU sarunās rada vairāk pārpratumu nekā jebkas cits:
- Reizinātāji attiecas uz uzņēmuma vērtību (enterprise value), nevis uz to, kas nonāk jūsu kontā. Uzņēmuma vērtība mīnus neto parāds plus pārpalikuma nauda ir vienāda ar kapitāla vērtību. Uzņēmums ar EUR 500 000 parādu un EUR 2 miljonu uzņēmuma vērtību nozīmē EUR 1,5 miljonu čeku.
- EBITDA ir jānormalizē. Pieskaitiet atpakaļ starpību starp īpašnieka zem tirgus vai virs tirgus līmeņa algu un tirgus likmi, izslēdziet vienreizējas izmaksas un personīgos izdevumus, izslēdziet ienākumus, kas neatkārtosies. Pircējs to izdarīs pats un nonāks pie zemāka skaitļa, nekā to darījis īpašnieks – esiet gatavi katru korekciju pamatot ar pierādījumiem.
- Nauda Baltijas uzņēmumā nav vērta savu nominālo summu. Igaunija un Latvija uzliek nodokli peļņai tās sadales brīdī, tāpēc EUR 100 000 nesadalītas peļņas izņemšana izmaksā 22/78 Igaunijā un 20/80 Latvijā. Pircēji to attiecīgi ņem vērā, un tāpēc par normu kļuvusi cenas noteikšana bez naudas un bez parādiem (cash-free, debt-free).
Kā šo izmantot pirms sarunām
Veiciet šos aprēķinus paši pirms pirmās sarunas: normalizēts EBITDA, reizinātāju diapazons no četri līdz seši, neto parāds un rezultējošā kapitāla vērtība. Ja šis diapazons būtiski atšķiras no skaitļa, ko bijāt iecerējis, lietderīgākā atbilde ir noskaidrot, kurš no iepriekš minētajiem faktoriem ir tam par iemeslu – un vai to vēl ir iespējams mainīt.
Avoti
- Sorainen, Baltic Private M&A Deal Points Study 2024 – https://www.sorainen.com/wp-content/uploads/2024/10/Baltic-Private-MA-Deal-Points-Study-2024.pdf
- Dealsuite, CEE M&A Monitor, August 2025 – https://www.dealsuite.com/en/blogs/cee-m-a-monitor-august-2025
- Prudentia, Estonian tech M&A 2026 – https://www.prudentiacf.eu/post/estonian-tech-m-a-2026-eleven-deals-three-very-different-stories
- Mergermarket, Baltic M&A Monitor 2025 – https://ionanalytics.com/insights/mergermarket/baltic-ma-monitor-2025/
- Sorainen, Baltic M&A Market Overview 2024 – https://www.sorainen.com/publications/baltic-m-a-market-overview-2024-the-year-of-revival/
- Sorainen, Baltic M&A Market 2025 Overview – https://www.sorainen.com/publications/baltic-m-a-market-2025-overview/