За сколько на самом деле продаются компании Балтии: размеры сделок, мультипликаторы EBITDA и условия
Забудьте о громких мегасделках. Большинство компаний Балтии меняют владельца дешевле EUR 10 млн, примерно за пять EBITDA, наличными. Вот данные — и что сдвигает цену компании выше или ниже среднего.
Каждый продавец уверен, что его компания стоит дороже, чем говорит рынок, а каждый покупатель подозревает обратное. Ценность балтийского рынка в том, что сегодня накоплено достаточно опубликованных данных, чтобы заменить мнение диапазоном цифр. В этой статье собрано то, что известно о размерах сделок, ценообразовании и условиях для малых и средних компаний Эстонии, Латвии и Литвы.
Размер сделок: рынок мелких чеков
Наиболее ясную картину распределения сделок по размеру даёт исследование Sorainen Baltic Private M&A Deal Points Study 2024, в котором проанализированы 179 частных сделок, заключённых с апреля 2022 по март 2024 года:
- EUR 1–5 млн: 38% сделок
- EUR 5–10 млн: 20%
- EUR 10–25 млн: 23%
- EUR 25–50 млн: 12%
- EUR 50–100 млн: 4%
- Свыше EUR 100 млн: 3%
Почти шесть из десяти частных сделок стоят дешевле EUR 10 млн. Именно в этих первых двух диапазонах работают собственники-руководители и частные покупатели.
Мультипликаторы: около пяти EBITDA
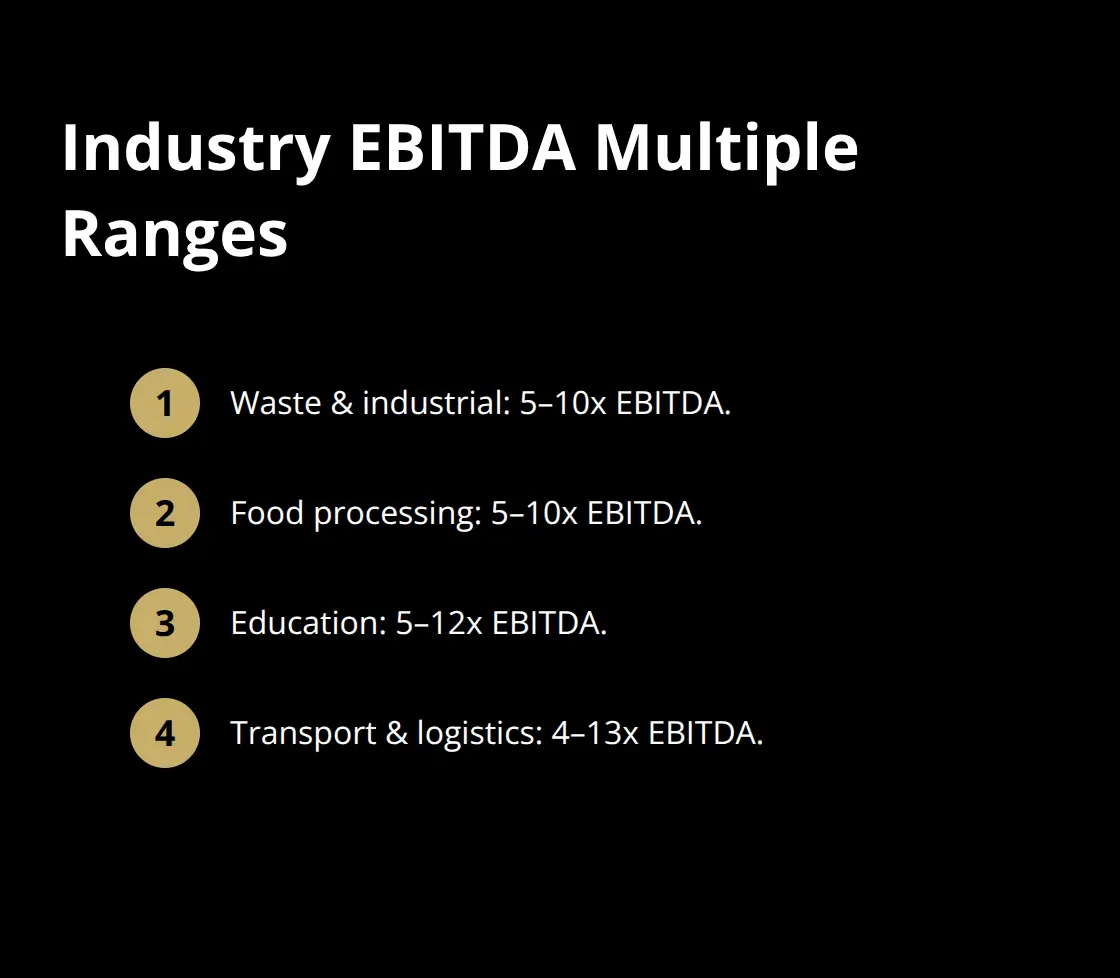
Отдельной статистики мультипликаторов только по Балтии не публикуется, но ближайшим региональным ориентиром служит CEE M&A Monitor от Dealsuite, основанный на опросе 107 консультантов. Для МСБ с EBITDA от EUR 200 000 до EUR 10 млн средний мультипликатор EBITDA в первой половине 2025 года составил 5,2x, немного снизившись с 5,3x в предыдущем периоде.
За средним значением скрывается широкий разброс. На практике мультипликатор балтийской компании МСБ зависит от:
- Повторяющейся выручки. Контракты, подписки и договоры на обслуживание ценятся выше, чем проектный доход. Когда нидерландская группа Your.Online в августе 2026 года приобрела эстонскую хостинг-компанию Zone Media, консультанты оценили стоимость бизнеса (enterprise value) примерно в EUR 21 млн — около 10x EBITDA — для компании с высокой долей повторяющейся выручки и тысячами клиентов.
- Зависимости от собственника. Компания, работающая без основателя, получает премию к цене; та, где основатель сам является отделом продаж, — дисконт.
- Концентрации клиентов. Если крупнейший клиент даёт более 25–30% выручки, это регулярно становится поводом для торга по цене.
- Размера. При EBITDA ниже EUR 300 000 мультипликаторы снижаются, поскольку круг покупателей сужается до частных лиц и очень небольших стратегов, а фиксированные издержки сделки становятся ощутимее.
- Отрасли. Софт, медицинские услуги и растущие потребительские бренды оцениваются выше среднего; строительство, транспорт и розница под управлением владельца — ниже.
Условия сделок: наличные, гарантии, запрет на конкуренцию
То же исследование Sorainen фиксирует, как обычно выглядят остальные условия договора:
- Оплата полностью наличными — в 93% сделок. Отсроченные платежи встречаются, но это исключение.
- Earn-out — в 8%. Покупатели и продавцы в Балтии в основном их избегают; если такой механизм используется, он призван сгладить разрыв в оценке растущей компании.
- Механизм locked box — в 31%. Цена фиксируется на дату исторического баланса, и покупатель получает экономический эффект с этой даты. Расчёты на дату закрытия (completion accounts) по-прежнему встречаются чаще.
- Страхование гарантий и возмещений (W&I) — в 2%. Продавцы дают гарантии лично и согласовывают лимиты ответственности и сроки их действия.
- Запрет на конкуренцию для продавца — в 64% сделок.
- Due diligence со стороны покупателя — в 83% сделок.
Как менялся рынок в целом
Контекст важен, поскольку именно он формирует уверенность покупателей. По данным Mergermarket, в 2024 году в Балтии было заключено 231 сделка на сумму EUR 2,1 млрд — рост на 42% по числу и на 76% по стоимости относительно 2023 года, с распределением: Литва 41%, Эстония 34%, Латвия 25%. Sorainen зафиксировала семь сделок дороже EUR 100 млн в том же году против трёх в 2023-м. В 2025 году заявленная стоимость сделок вновь выросла — примерно до EUR 2,8 млрд, — но число сделок сократилось примерно на 19%, до около 192, при этом на три крупнейшие сделки (Rimi Baltic, покупка лесных активов Ingka и продажа башен Tele2) пришлось в сумме EUR 2,46 млрд. За их пределами наиболее активными были сектора софта (29 сделок), потребительских товаров (27), услуг (23) и энергетики (21).
Для продавца из сегмента МСБ вывод таков: покупатели активны, а финансирование доступно, но именно конкуренция за лучшие небольшие компании — с повторяющейся выручкой, прозрачной отчётностью и менеджментом, который остаётся, — толкает цену выше среднего, а не общий рыночный ажиотаж.
Практический пример
Иллюстративные цифры. Две рижские компании показывают одинаковую нормализованную EBITDA в EUR 500 000. Компания А — бизнес по управлению недвижимостью (facilities management) с трёхлетними контрактами, покрывающими 70% выручки, генеральным директором, который руководит компанией шесть лет, и без клиентов, дающих больше 12% выручки. Компания Б — подрядчик по проектированию и строительству, где все проекты лично выигрывает основатель, а крупнейший клиент в прошлом году дал 40% выручки. Компания А может рассчитывать на предложения на уровне 6–6,5x (EUR 3,0–3,25 млн); компания Б — на уровне 3,5–4x (EUR 1,75–2,0 млн). Та же EBITDA, а разница — больше EUR 1 млн, и бо́льшую часть этой разницы можно устранить за два-три года до продажи.
Как использовать эти данные
Продавцам: прогоните свои цифры через наш калькулятор оценки бизнеса, а затем подумайте, что могло бы поднять вас в верхнюю часть диапазона. Покупателям: используйте ориентир 5x, чтобы проверить запрашиваемые цены в актуальных объявлениях, и помните, что условия сделки — гарантии, запрет на конкуренцию, передача дел — стоит обсуждать так же жёстко, как и саму цену.
Что сдвигает цену компании относительно среднего
Региональное среднее значение — это отправная точка, а не оценка. На практике одни и те же факторы толкают компании МСБ Балтии выше или ниже него:
Повышают цену. Повторяющаяся или контрактная выручка вместо проектной работы. Команда управления, которая остаётся после продажи. Диверсифицированная клиентская база без клиентов, дающих больше примерно 15% выручки. Реальные барьеры входа — лицензии, собственные технологии, дистрибуционная сеть, на воспроизведение которой ушли бы годы. Рост, видимый по последним трём годам поданной отчётности, а не в прогнозе. Устойчивая маржа выше отраслевой нормы.
Снижают цену. Зависимость от собственника — самая распространённая причина дисконта в компаниях под управлением владельца. Концентрация клиентов. Выручка, которая на деле представляет собой серию разовых проектов. Активы, которые скоро потребуют замены и под которые не созданы резервы. Любые неурегулированные налоговые, экологические или трудовые риски. Отчётность, которую невозможно сверить с управленческими данными.
Разница между компанией с мультипликатором 4x и компанией того же размера с мультипликатором 6x обычно объясняется не отраслью, а именно этими факторами — и большинство из них поддаются влиянию собственника, если начать работу за год-два до продажи.
Как правильно читать мультипликатор
Три технических момента, которые чаще всего вызывают путаницу на переговорах по продаже компаний МСБ в Балтии:
- Мультипликатор применяется к стоимости бизнеса (enterprise value), а не к сумме, которая попадёт на ваш счёт. Стоимость бизнеса минус чистый долг плюс избыточные денежные средства равна стоимости капитала (equity value). Компания с долгом EUR 500 000 и enterprise value EUR 2 млн означает чек на EUR 1,5 млн.
- EBITDA необходимо нормализовать. Скорректируйте зарплату собственника до рыночного уровня (если она ниже или выше рынка), уберите разовые расходы и личные траты, исключите доход, который не повторится. Покупатель сделает это самостоятельно и, скорее всего, получит цифру ниже, чем у владельца, — будьте готовы подтвердить каждую корректировку документально.
- Денежные средства внутри балтийской компании стоят не номинал. В Эстонии и Латвии налогом облагается прибыль при распределении, поэтому вывод EUR 100 000 нераспределённой прибыли обходится по ставке 22/78 в Эстонии и 20/80 в Латвии. Покупатели учитывают это в цене, поэтому нормой является оценка на основе принципа «без денежных средств, без долга» (cash-free, debt-free).
Как использовать эти данные перед переговорами
Проведите этот расчёт самостоятельно ещё до первого разговора: нормализованная EBITDA, диапазон мультипликаторов от четырёх до шести, чистый долг и итоговая стоимость капитала. Если полученный диапазон сильно расходится с цифрой, которую вы имели в виду, стоит разобраться, какой из перечисленных выше факторов тому виной — и можно ли его ещё изменить.
Источники
- Sorainen, Baltic Private M&A Deal Points Study 2024 – https://www.sorainen.com/wp-content/uploads/2024/10/Baltic-Private-MA-Deal-Points-Study-2024.pdf
- Dealsuite, CEE M&A Monitor, August 2025 – https://www.dealsuite.com/en/blogs/cee-m-a-monitor-august-2025
- Prudentia, Estonian tech M&A 2026 – https://www.prudentiacf.eu/post/estonian-tech-m-a-2026-eleven-deals-three-very-different-stories
- Mergermarket, Baltic M&A Monitor 2025 – https://ionanalytics.com/insights/mergermarket/baltic-ma-monitor-2025/
- Sorainen, Baltic M&A Market Overview 2024 – https://www.sorainen.com/publications/baltic-m-a-market-overview-2024-the-year-of-revival/
- Sorainen, Baltic M&A Market 2025 Overview – https://www.sorainen.com/publications/baltic-m-a-market-2025-overview/